広告|サイト内にPRを含みます。

この記事の結論
- キリンHDは「優良企業」
- 買い時は配当利回り3.2%以上
配当76円として、株価2,375円以下
※買い時について、過去10年のデータを使った統計分析から客観的に導き出しています。
- 配当金も株価も成長する優良企業を見つけたい
- キリンHDってどんな企業?
- 買ってもいいの?買い時は?
配当利回りと知名度で、なんとなく投資先を決めていませんか?
その判断が将来の配当額を大きく左右します。
📉話題性で飛びつき、高値掴み。
💦含み損に耐えきれず損切り。
⬇️そして減配…。
私も同じ失敗を繰り返しました。雰囲気で企業を選び、リスクを見落としたことが原因です。
今では「企業分析・買い時分析・競合比較」を徹底し、保有47銘柄中、44銘柄が含み益です。含み益の合計は905万円(2026年7月時点)。
詳細なプロフィールはこちら
この記事では企業分析・買い時分析・競合比較から、再現性のある配当株投資を示します。
最後まで読むことで、次のことがわかります。
- 配当金も株価も成長する優良企業の見極め方
- キリンHDの投資判断と買い時
- 競合と比較したキリンHDの特徴
▼企業分析の結果
| 項目 | 評価 | 内容 |
|---|---|---|
| 業種 | ディフェンシブ | 食料品 (酒類・飲料・医薬・ヘルスサイエンス) |
| 売上高 | 長期で増収 | 2兆4,334億円 10年平均1.0%で成長 |
| EPS | 横ばい | 183.2円 2016年とほぼ同じ水準 |
| ROE | 11.95% | ROE目標はない |
| PBR | 1.61倍 | 過去5年は1.23〜2.00倍で推移 |
| 自己資本比率 | 36.8% | 2017年以降は30%台で推移 |
| 配当金 | 断続的に増配 | 10年で約1.9倍に成長 |
| 配当性向 | 40.6% | 損失を計上した年は高い |
| 配当方針 | 累進配当 | DOE5%を目安に原則累進配当 |
2026年10月8日時点
▼買い時分析の結果
配当利回りの推移と日数ヒストグラム
▼ 買い時の基準利回りを調整できます
🔴 機会損失(〜20%)
🟢 買い時(30〜40%)
🔵 高値掴み(50%〜)
🟡 基準以上の期間
分析日数:10年間–日
▼競合比較
| 項目 | キリンHD | アサヒGHD | サッポロHD |
|---|---|---|---|
| 概要 | 2503 プライム | 2502 プライム | 2501 プライム |
| 売上高 | 長期で増収 | 長期で増収 | 減少傾向 |
| EPS | 横ばい | 増加傾向 | 横ばい |
| ROE | 11.95% | 4.29% | 9.40% |
| PBR | 1.61倍 | 0.72倍 | 1.38倍 |
| 自己資本比率 | 36.8% | 49.8% | 33.5% |
| 配当金 | 断続的に増配 | 10期以上連続増配 | 連続増配3期 |
| 配当性向 | 40.6% | 64.0% | 36.0% |
| 配当方針 | DOE5%目安・累進配当 | DOE4%以上を目指す累進配当 | DOE3%以上を目安 |
2026年10月8日時点
キリンHDの企業分析
企業分析からキリンHDが「配当金も株価も成長する優良企業」か見極めます。
- 企業分析で行う分析の詳細はこちらで解説しています。
キリンHDの特徴
キリンHDは、キリンビールを中核に、酒類・飲料・医薬・ヘルスサイエンスの4事業を展開する企業グループです。医薬は協和キリンが担います。連結の売上収益と事業利益は、約50%を酒類事業が占めています。
配当株投資の目線で、キリンHDの強みを3つ紹介します。
🍺酒類と医薬が利益の2本柱
事業利益は2025年12月期に2,518億円となり、3年連続で過去最高を更新しました。酒類と医薬の2事業が、利益の大きな柱です。
内訳は、酒類が1,354億円、医薬が1,023億円、飲料が677億円、ヘルスサイエンスが111億円。「その他」の区分が647億円のマイナスとなり、連結では2,518億円です。
キリンビールは、2026年のビール類の酒税一本化を見据えて、投資を強めてきました。
中でも2025年10月に「キリングッドエール」を販売開始。2025年の販売数量が130万ケースを突破した人気商品です。
🌿ヘルスサイエンスを次の柱に
ヘルスサイエンスは、サプリメントやスキンケアなどの健康事業です。キリンは、ヘルスサイエンスを成長投資の最優先に位置づけています。
2025年12月期は事業利益111億円と、前年の109億円の損失から黒字に転じました。
2026年8月には、カナダのサプリメント市場でシェア1位のJamieson Wellness社を2,183億円で買収すると発表。
ヘルスサイエンス事業で2035年に売上収益5,000億円、事業利益率15%を目標にしています。
💰事業売却の資金を株主に還元
2026年4月に米国のバーボン事業であるFour Roses社の売却を完了しました。売却額は最大約1,200億円です。
売却資金で800億円の自社株買いを行い、保有する自己株式をほぼすべて消却しました。
発行済株式数は、9億1,400万株から8億1,600万株に減っています。
売上高○:2022年以降の増収で過去最高
🔰売上高とは?【ここをタップ👆】
売上高は、企業の成長性を示す指標であり、事業投資および配当金の源泉です。株価および配当金の成長性を判断する上で、安定した売上の成長が重要。
- ◎:長期で連続した綺麗な右肩上がり
- ○:長期で右肩上がり
- ×:成長していないか減少傾向
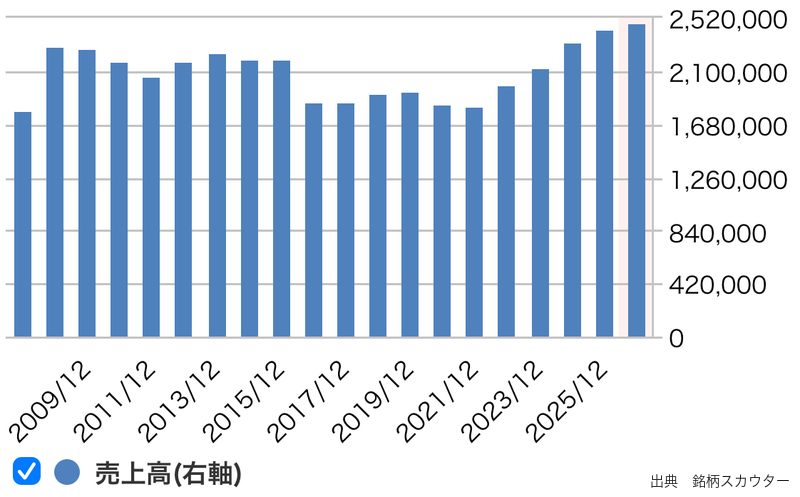
- 売上高 2兆4,334億円(2025年12月期)
- 2016〜2021年は横ばい、2022年以降は増収傾向
- 今期(2026年12月期)は過去最高を更新予定
2024年はファンケルの連結子会社化で増収、2025年12月期は過去最高を更新しました。売上高の10年平均成長率は1.0%です。
2016年12月期から、会計基準を国際会計基準(IFRS)に切り替えています。そのため、2016年前後で推移が異なります。
EPS○:一時的な損益で振れ、2016年と同水準
🔰EPSとは?【ここをタップ👆】
EPS=純利益÷発行済み株式数
1株あたりの利益を示す指標。
企業の使命は、EPSを成長させることです。事業投資などで純利益が下がると、一時的にEPSも下がります。EPSの成長は増配期待につながるため、長期での増加傾向が重要。
- ◎:一時的な上下があっても増加傾向
- ○:横ばいで推移
- △:一時的な落ち込みから回復途上
- ×:減少傾向
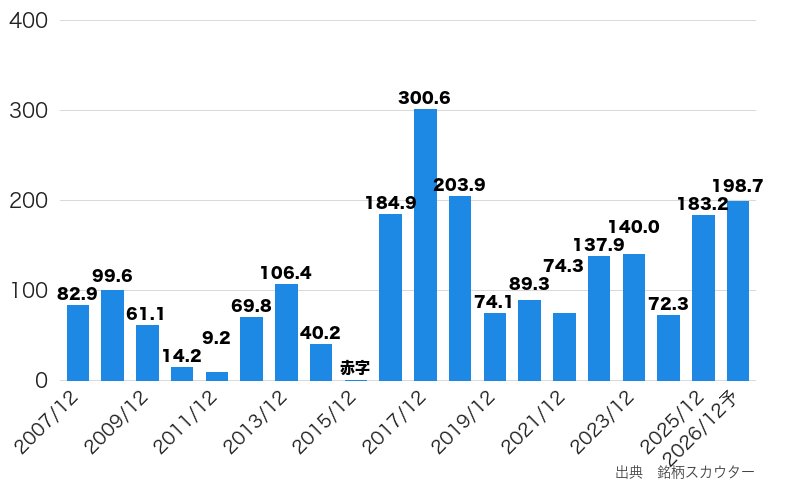
- EPS 183.2円(2025年12月期)
- 2016年12月期の184.9円とほぼ同じ水準
- 今期(2026年12月期)は198.7円と増加を予想
キリンは、今期のEPS予想を193円から200円へ引き上げました。
2028年に向けた計画では、EPSを年平均6%以上伸ばし、2030年に250円前後とする目標を掲げています。
一時的な損益によって、EPSが大きく増減しています。主な年の要因は次のとおりです。
▼EPSが大きく動いた年と要因
| 年 | EPS | 主な要因 |
|---|---|---|
| 2015年 | 赤字 | 減損損失1,234億円で最終赤字 |
| 2017年 | 300.6円 | ブラジルキリン社の売却で当期利益が過去最高 |
| 2019年 | 74.1円 | 豪州の飲料事業の減損と、前年のキリン・アムジェン社株式の売却益の反動 |
| 2021年 | 74.3円 | ミャンマー事業の減損 |
| 2024年 | 72.3円 | ファンケルを子会社にした際の会計上の損失と、協和発酵バイオの事業譲渡に伴う損失 |
ROE○:2025年は11.95%に回復
🔰ROEとは?【ここをタップ👆】
ROE=純利益÷自己資本×100
自己資本をいかに効率的に使って利益を出しているかを示す指標。
ROEが高いほど「収益性」の高い企業と言え、日本企業のROEは平均的に8〜9%程度となります。一方、自己資本が少ない(=借金過多)ため、ROEが競合よりも高く算出される場合に注意。
- ◎:12%以上
- ○:10%以上
- △:8%以上
- ×:8%未満
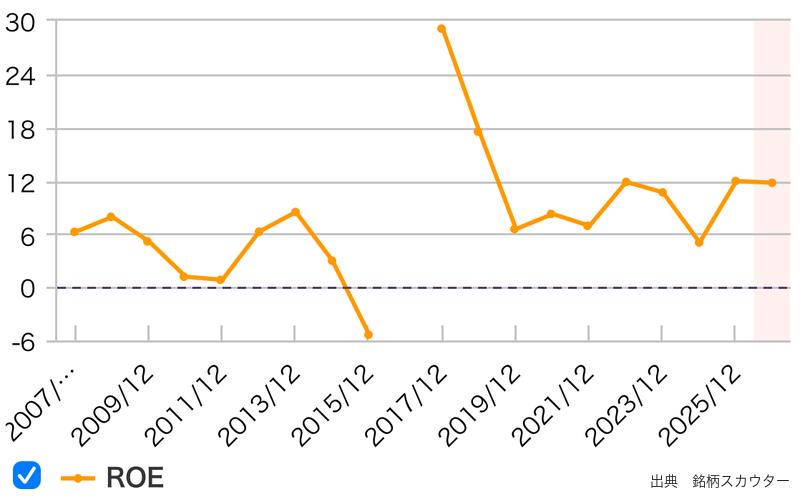
- ROE 11.95%(2025年12月期)
- 2015年12月期は赤字
- 2017年はブラジルキリン社の売却で過去最高益、約29%に回復
キリンはROEの目標を設けず、借入金も含めた投下資本に対する利益率(ROIC)を目標にしています。
ROICの目標は、2028年に8.0%以上、長期で10%以上です。
PBR△:1.61倍、過去5年の範囲内で推移
🔰PBRとは?【ここをタップ👆】
PBR=株価÷1株あたりの純資産
企業の保有する純資産に対して、株価の割安さを示す指標。
PBR1倍以下は、企業の純資産に対して企業価値が低い状態(例:1万円の入った財布が、1万円以下で売られている状態)。PBRが高い場合でも、企業評価として問題はない。
東証はプライム・スタンダード市場の全上場会社に、資本コストや株価を意識した経営を要請している(日本経済新聞)。そのため、1倍を下回る企業では、企業価値を上げる施策の一つとして増配や自社株買いが行われることがあります。
- ◎:1倍以下
- ○:1倍超〜1.3倍以下
- △:1.3倍超
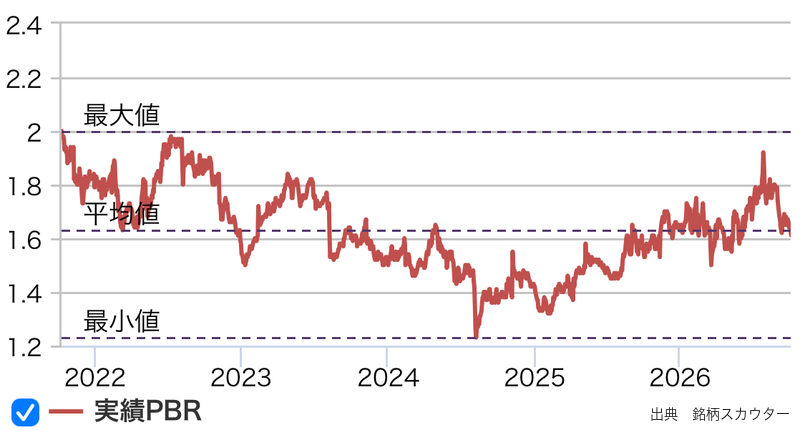
- 現在のPBRは1.61倍(2026年10月8日時点)
- 過去5年は1.23〜2.00倍の範囲で推移
- 過去2年に絞ると1.32〜1.92倍の範囲
EPSの成長とPERの向上で企業価値を高める方針を掲げています。
自己資本比率○:36.8%、買収後も30%台
🔰自己資本比率とは?【ここをタップ👆】
自己資本比率=自己資本÷総資産×100
企業の「財務健全性」を示す指標。
自己資本比率が高いほど借金が少なく倒産リスクが低いため、不況時でも配当を維持しやすい安定性があります。大規模な事業投資により一時的に借金が多くなることがあるため、傾向も合わせて確認することが重要。
- ◎:60%以上
- ○:30%以上
- △:20%以上
- ×:20%未満
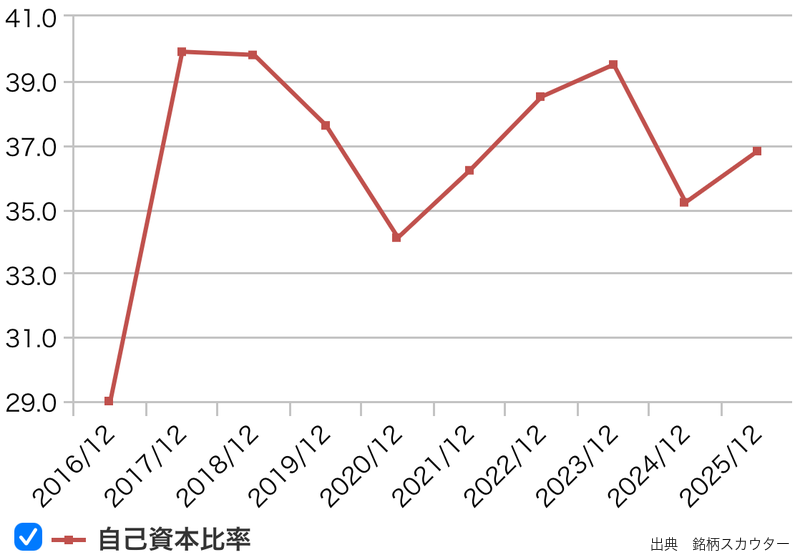
- 自己資本比率 36.8%(2025年12月期)
- 2023年の39.5%から、ファンケルを買収した2024年は35.2%に低下
2016年は29.0%で、2017年以降は30%台で推移しています。
Jamieson Wellness社の買収資金は、手元の現預金と有利子負債(借入金など)でまかなう予定です。会社は、配当後の営業キャッシュフローを設備投資や有利子負債の返済に振り分ける計画です。
配当金○:減配なく、10年で約1.9倍
🔰配当金とは?【ここをタップ👆】
配当金は、配当株投資における最終目標。
長期で安定的に成長している企業を厳選。原則、過去に減配や無配転落をしていない企業を選びます。ただし、世界的な経済ショック(コロナショックなど)により、単年のみ減配している企業は、よく分析して判断します。
- ◎:安定的、連続的な増配傾向
- ○:断続的に長期で増配傾向
- ×:減配または無配の実績がある
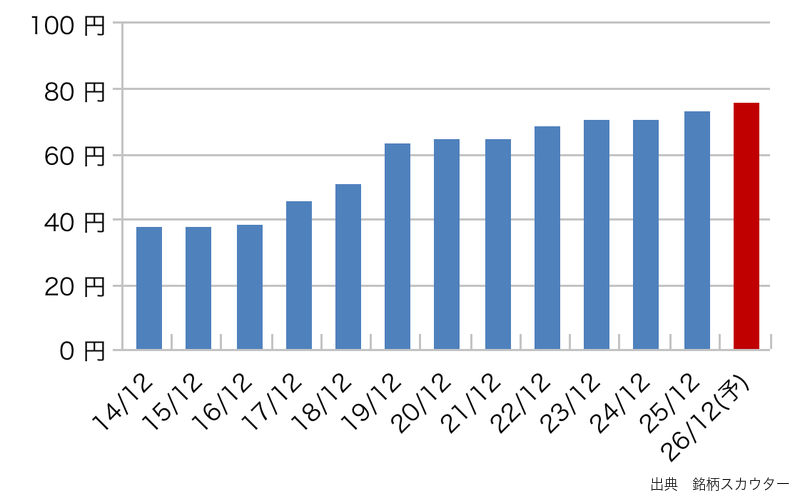
- 配当金 74円(2025年12月期)
- 2014年以降に減配はなく、据え置きは2015・2021・2024年の3回
- 10年前(2015年12月期)の38円から、約1.9倍に成長
2024年に据え置いたため、連続増配は2025年12月期の1期です。
今期(2026年12月期)は76円の配当を予想しており、中間配当38円は9月に支払われました。1949年の上場以来、毎期配当を続けています。
- 🔍10年平均増配率(CAGR)の計算
- ▼CAGRの計算式
6.89%=(74円÷38円)(1÷10年)−1
増配率の計算とポートフォリオの運用は、増配率(CAGR)の計算と活用法で解説。
配当性向○:40.6%、損失の年は高くなる
🔰配当性向とは?【ここをタップ👆】
配当性向=配当金の支払い総額÷純利益×100
配当金の継続可能性を示す指標。
減配することなく継続が可能か、増配する余力が残っているかを判断します。配当性向100%で利益の全てを配当金にあてている状態、100%を超えると、利益を超える分を借入金または内部留保から支払っている状態です。
- ◎:30%以下
- ○:30%超〜50%以下
- ×:50%超
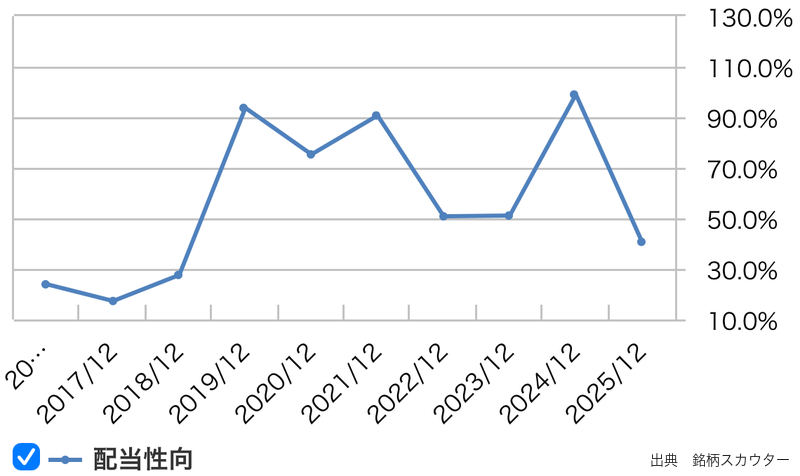
- 配当性向 40.6%(2025年12月期)
- 2019年は約94%、2021年は約91%、2024年は約99%
- 2025年度から、配当の目安を配当性向からDOEに変更
2024年度までの配当方針は、一時的な損益を除いたEPS(平準化EPS)に対して、配当性向40%以上とするものでした。
そのため、損失で当期利益が減った年も配当が保たれ、配当性向が高く出ています。
配当方針◎:DOE5%を目安に累進配当
🔰配当方針とは?【ここをタップ👆】
企業と株主の約束であり、企業の還元姿勢を確認します。IR資料をチェックし、意味のある配当方針を掲げていることが重要です。配当金の維持や成長に関連した方針を評価し、「安定的な配当を継続する」といったお気持ち表明の方針は評価しません。
- ◎:累進配当制度やDOE制度など
- ○:配当性向を目標にしている
- ×:数値目標を伴う方針がない
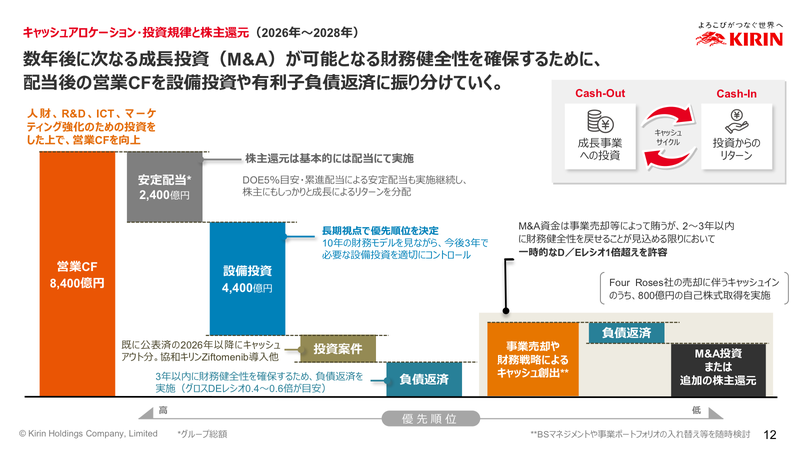
- 2025年度から、DOE5%を目安に原則として累進配当
- 2026〜2028年の配当は、グループ総額で約2,400億円を予定
- 株主還元は基本的に配当で行い、自社株買いは追加の還元
DOE(株主資本配当率)は、株主資本に対する配当の割合です。当期利益ではなく株主資本を基準にするため、一時的な損益で配当額が動きにくい仕組みです。
累進配当は、配当を減らさず、維持か増配を続ける方針です。会社は、より安定的で持続的な配当を実現するために方針を変えたと説明しています。
DOEを配当の目安にしている企業を調べる方は、有報を全文調査したDOEが高い企業ランキング(551社)をご覧ください。キリンHDも食料品の欄に載っています。
▼配当方針の変更
| 項目 | 2024年度まで | 2025年度から |
|---|---|---|
| 配当の基準 | 平準化EPS (一時的な損益を除いたEPS) | 株主資本 |
| 目安 | 配当性向40%以上 | DOE5% |
| 累進配当 | — | 原則として実施 |
結論、キリンHDは優良企業
企業分析を確認(タップでひらく)
| 項目 | 評価 | 内容 |
|---|---|---|
| 業種 | ディフェンシブ | 食料品 (酒類・飲料・医薬・ヘルスサイエンス) |
| 売上高 | 長期で増収 | 2兆4,334億円 10年平均1.0%で成長 |
| EPS | 横ばい | 183.2円 2016年とほぼ同じ水準 |
| ROE | 11.95% | ROE目標はない |
| PBR | 1.61倍 | 過去5年は1.23〜2.00倍で推移 |
| 自己資本比率 | 36.8% | 2017年以降は30%台で推移 |
| 配当金 | 断続的に増配 | 10年で約1.9倍に成長 |
| 配当性向 | 40.6% | 損失を計上した年は高い |
| 配当方針 | 累進配当 | DOE5%を目安に原則累進配当 |
2026年10月8日時点
企業分析の結論として、キリンHDは「優良企業」です。
2014年以降に減配はなく、配当は10年で約1.9倍に増加。
2025年からはDOE5%を目安とした累進配当を掲げています。
本業のもうけを示す事業利益も、3年連続で過去最高です。
投資する上での注意点
キリンHDに投資する上で、注意すべき点は下記があります。
- 利益の振れが大きい:減損や事業売却など一時的な損益で利益が振れ、EPSは2016年とほぼ同じ水準
- 大型買収の資金負担:Jamieson Wellness社の買収(2,183億円)は、手元資金と有利子負債でまかなう予定
- 医薬のロイヤリティ減少:協和キリンの北米Fasenra契約が2028年5月に終わり、ロイヤリティ収入が減る
- 優良企業を見つける企業分析は、【銘柄スカウター】で効率的になります。銘柄スカウターの使い方は、下記の記事で解説しています。
【オススメ】使うだけで100万得する!マネックス証券の銘柄スカウター使い方10選
キリンHDの買い時分析
高値掴みを避けるため、過去の配当利回りからキリンHDの買い時を見極めます。私の行っている2つの分析を解説します。
⏳買い時の分析
10年間の配当利回りをPythonで分析し、「買い時で購入できる日は過去に何日あったか?」を統計的に評価します。
📉暴落時の分析
暴落時における株価の最安値から、市場がパニックに陥っているときの「最大配当利回り」を確認します。
- 銘柄スカウターを使った買い時分析・暴落時分析のやり方は、こちらで詳しく解説しています。
配当利回り3.2%が買い時
過去10年間の配当利回りから、毎日の最大利回りをカウントしてヒストグラムを作成しました。
ヒストグラムの日数割合から、私は下記のタイミングを判断しています。
🟥上位20%以内は「機会損失」❌
🟩30〜40%は「買い時」⭕️
🟦50%以上は「高値掴み」❌
⚠️20〜30%と40〜50%は、分布の偏りを見て判断する中間帯
キリンHDにおける配当利回りの推移とヒストグラムは次になりました。
配当利回りの推移と日数ヒストグラム
▼ 買い時の基準利回りを調整できます
🔴 機会損失(〜20%)
🟢 買い時(30〜40%)
🔵 高値掴み(50%〜)
🟡 基準以上の期間
分析日数:10年間--日
- 配当利回り 3.4% ×
- 購入できた日数:365日
10年間(2,406日)で上位15%の日数
→15%しかないタイミングを待つのは機会損失 - 配当利回り 3.2% ○
- 購入できた日数:880日
10年間(2,406日)で、上位37%の日数
→買い時と判断 - 配当利回り 3.0% ×
- 購入できた日数:1,241日
10年間(2,406日)で、上位52%の日数
→50%以上もあるタイミングは高値掴み
暴落時は配当利回り3.74%まで上昇
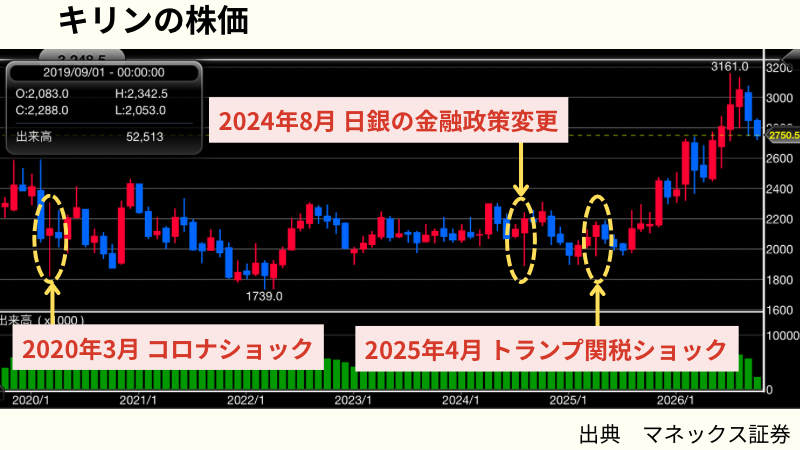
暴落時につけた株価の最安値から、最大利回りを計算します。暴落の基準として、サーキットブレーカーが発動したときの最大利回りを確認します。
- 新型コロナウイルスによるショック
- 最大利回り:3.51%(2020年3月)
- 日銀の金融政策変更によるショック
- 最大利回り:3.74%(2024年8月)
- 米国のトランプ関税によるショック
- 最大利回り:3.62%(2025年4月)
買い時の株価は2,375円
分析した配当利回りから、キリンHDにおける購入タイミングの株価を計算します。今期(2026年12月期)の予想配当金1株あたり76円を使用します。
- 買い時 3.2%
- 配当76円、利回り3.2% → 株価2,375円
- 暴落時の最大利回り 3.74%
- 配当76円、利回り3.74% → 株価2,032円
過去の暴落を参考にすると、最大2,032円まで下がる可能性があります。それを意識しつつ、買い時の株価2,375円まで下落したときに購入を検討します。
飲料・アルコールの競合比較
キリンHDの競合として、アサヒグループホールディングスおよびサッポロホールディングスを比較します。
配当株投資における飲料・アルコールの特徴
飲料・アルコールは、ビールなどの酒類や清涼飲料をつくる業種です。国内のビール大手には、キリンHD・アサヒGHD・サッポロHDがあります。
- 👍強み
- ビールや清涼飲料は、日々の暮らしの中で飲まれます。景気が悪くても需要が大きく落ちにくい業種です。
- ⚠️弱み
- 国内は人口減少と高齢化で、ビール類の販売数量が減る傾向です。酒税の改正や、酒類の販売・広告の規制が強まると、販売に影響が出る可能性があります。
3社とも配当方針にDOEを取り入れており、目安とする水準で差が出ます。
飲料・アルコールの足切り条件
マネックス証券の銘柄スカウターを使用し、飲料・アルコールの財務データを確認しました。
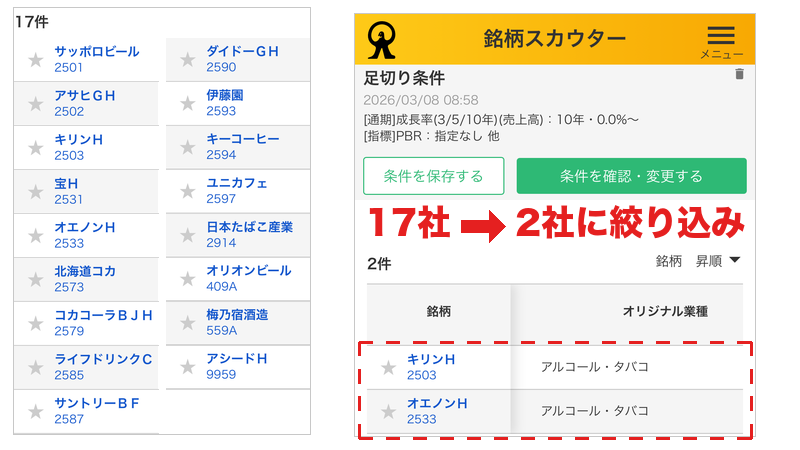
私が設けている足切り条件により、飲料・アルコールでは17社中2社にまで絞り込まれました。キリンHDはその中の1社です。
▼足切り条件でのキリンHDの評価
| 項目 | 合格基準 | キリンHD |
|---|---|---|
| 収益性 | ROE 8%以上 | 11.95% |
| 財務健全性 | 自己資本比率 20%以上 | 36.8% |
| 配当金の持続性 | 配当性向 50%以下 | 40.6% |
| 最低限のリターン | 予想配当利回り 2%以上 | 2.76% |
| 成長性 | 売上高成長率(10年平均) 0%以上 | 1.0% |
(2026年10月8日時点)
ビール大手3社のうち、足切りを通ったのはキリンHDだけです。
アサヒGHDはROEと配当性向、サッポロHDは売上高成長率が基準を満たしませんでした。
この記事では、同じ国内のビール大手として比較します。
キリンHD・アサヒGHD・サッポロHDを比較
競合比較を確認(タップでひらく)
| 項目 | キリンHD | アサヒGHD | サッポロHD |
|---|---|---|---|
| 概要 | 2503 プライム | 2502 プライム | 2501 プライム |
| 売上高 | 長期で増収 | 長期で増収 | 減少傾向 |
| EPS | 横ばい | 増加傾向 | 横ばい |
| ROE | 11.95% | 4.29% | 9.40% |
| PBR | 1.61倍 | 0.72倍 | 1.38倍 |
| 自己資本比率 | 36.8% | 49.8% | 33.5% |
| 配当金 | 断続的に増配 | 10期以上連続増配 | 連続増配3期 |
| 配当性向 | 40.6% | 64.0% | 36.0% |
| 配当方針 | DOE5%目安・累進配当 | DOE4%以上を目指す累進配当 | DOE3%以上を目安 |
2026年10月8日時点
その中で配当株投資の観点から3社を比較すると、それぞれの特徴が鮮明に見えてきます。
- キリンHD:DOEと累進配当による配当の安定を重視する人向け
- キリンHDは2025年度から、DOE5%を目安とした累進配当を掲げています。10年増配率は6.89%で、2014年以降に減配はありません。
一方、当期利益は一時的な損益で振れやすく、EPSは2016年とほぼ同じ水準です。ヘルスサイエンスの成長でEPSが伸びるかを、決算ごとに確かめられる人に向いています。 - アサヒGHD:連続増配の実績と増配率を重視する人向け
- アサヒGHDは10期以上の連続増配を続け、10年増配率は12.05%と3社の中で最も高い水準です。DOE4%以上を目指した累進配当を掲げています。
ただし2025年12月期は減益で、ROEは4.29%、配当性向は64.0%となりました。 - サッポロHD:DOEの引き上げによる増配に期待する人向け
- サッポロHDは3期連続で増配し、10年増配率は9.90%です。DOE3%以上を目安に、2030年までにDOE4%以上を目指す方針です。
一方、売上高の10年平均成長率は−0.5%です。今期(2026年12月期)のEPSは、不動産事業の切り離しに伴う一時的な利益で大きくなる予想です。
私の飲料・アルコール銘柄に対するスタンス
私はキリンHDを保有していません。また、すぐに買う予定はありません。
理由は次の3つです。
- ポートフォリオで食料品セクターの割合が大きい
- 増配率がアサヒGHDや保有している他の銘柄より低い
- アサヒGHDとどっちつかず
食料品セクターは、税引後の配当金でポートフォリオの16.6%を占めています(2026年10月時点)。セクター別で最も大きい割合です。
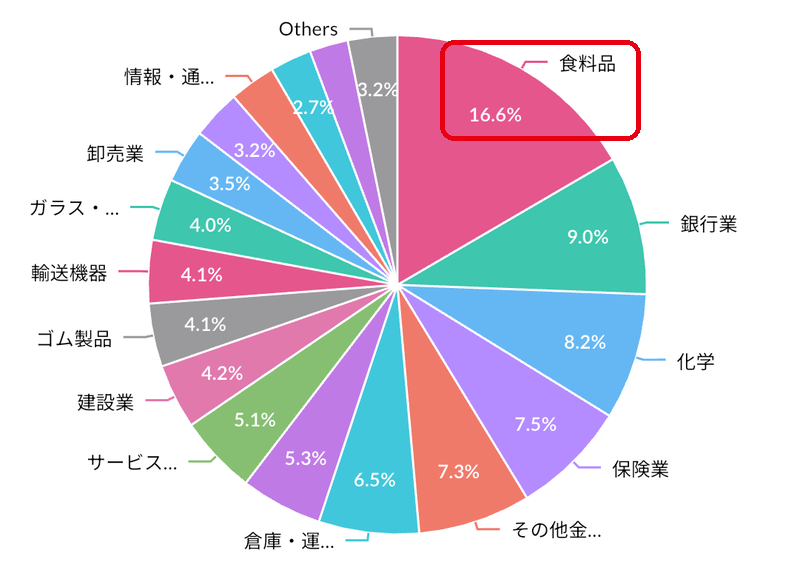
現在の私のスタンスとしては、キリンの優先度が下がっています。

過去の暴落レベルで下がった時に、購入を検討します。
アサヒGHDとの比較では、キリンHDの増配率が上がってくれば、キリンHDを選びます。
よくある質問
Q1.配当金はいつ振り込まれる?(権利確定日はいつ?)
A. 「権利確定日は6月末・12月末」となっており、「9月上旬・3月下旬に入金」となります。
配当金を受け取るには、権利確定日の2営業日前に株を保有する必要があります。
Q2.キリンHDの買い時の株価はいくらですか?
A. 過去10年の配当利回りの統計から「配当利回り3.2%以上、株価2,375円以下」がひとつの目安です。
配当予想が変われば目安も動きます。株価は日々変動するため、閲覧時点の最新株価・配当予想と比較してください。
Q3.キリンHDに株主優待はありますか?
A. あります。100株以上を1年以上続けて保有している株主が対象です。
100株以上1,000株未満の場合、1年以上3年未満で500円相当、3年以上で2,000円相当です。3年以上の株主は、プレミアム優待の抽選にも申し込めます。
1年以上の継続保有を条件とする今の制度は、2024年12月期から始まりました。最新の条件は、キリンHDの株主優待ページで確認してください。
Q4.キリンHDは何株から買えますか?
A. 通常は100株単位ですが、単元未満株(S株など)なら1株から購入できます。
まとまった資金がなくても、少額から積み上げていけます。
Q5.キリンHDはNISAで買えますか?
A. NISAの成長投資枠で購入できます。
売却益は非課税です。配当金も非課税で受け取ることができますが、受取方法を「株式数比例配分方式」に設定する必要があります。
Q6.キリンHDの増配は今後も続きますか?
A. 2025年度から、DOE5%を目安に原則として累進配当を行う方針です。
連続増配は1期ですが、2014年以降に減配はありません。非減配株の一覧にも入っています。
会社は2028年に向けて、EPSを年平均6%以上伸ばす計画です。
Q7.キリンHDとアサヒGHD、どちらがいいですか?
A. 配当の安定を重視するならキリンHD、連続増配の実績と増配率を重視するならアサヒGHDが候補です。
キリンHDはDOE5%を目安とした累進配当を掲げ、私の足切り条件を満たしました。アサヒGHDは10期以上の連続増配を続ける一方、2025年12月期はROEと配当性向が足切りの基準を満たしていません。
キリンHDの投資判断まとめ
今回の分析をまとめます。
【📝投資判断】
キリンHDは「優良企業」です。
2025年度からDOE5%を目安とした累進配当を掲げ、配当は10年で約1.9倍に増えました。一方、当期利益は一時的な損益で振れ、EPSは2016年とほぼ同じ水準です。
【⏳買い時】
配当利回り3.2%以上(株価2,375円以下)が目安です。
過去10年で上位37%の日数にあたる水準です。2024年8月の暴落時は、利回りが3.74%まで上がりました。買い時の株価は、配当予想が変わると動きます。
【👍魅力的なポイント】
- DOE5%を目安に、原則として累進配当を行う方針
- 2014年以降に減配がなく、配当は10年で約1.9倍に成長
- 黒字化したヘルスサイエンスは、Jamieson Wellness社の買収で北米に進出予定
【⚠️注意すべきポイント】
- 減損や事業売却で当期利益が振れ、EPSは2016年と同じ水準
- 2,183億円の買収資金は、手元資金と有利子負債でまかなう予定
- 協和キリンの北米Fasenra契約が2028年5月に終わり、ロイヤリティ収入が減る
詳細な企業分析は、難しく感じるかもしれません。しかし、マネックス証券の「銘柄スカウター」を使えば、誰でもスマホ1台10分で優良企業を見つけ出すことができます。
次の優良企業を見つけるのは、あなた自身です。
【オススメ】使うだけで100万得する!マネックス証券の銘柄スカウター使い方10選
- ⚠️当サイトは、情報提供が目的であり特定銘柄を推奨しておりません。投資判断は、自己責任でお願いします。
この記事で参考にした資料
キリンHD
- 有価証券報告書|2025年12月期・第187期
- 2028年に向けた計画とそれを推進する財務戦略|2026年2月
- 2026年12月期 第2四半期決算説明会資料
- Jamieson Wellness社の株式取得に関する説明会資料
- 配当金・自己株式取得
- 株主優待
アサヒGHD
サッポロHD
- マネックス証券 銘柄スカウター

