広告|サイト内にPRを含みます。

この記事の結論
- 東京海上は「監視銘柄」
- 買い時は配当利回り3.5%以上
配当16.34円として、株価467円以下
※買い時について、過去10年のデータを使った統計分析から客観的に導き出しています。
- 配当金も株価も成長する優良企業を見つけたい
- 東京海上の配当性向78%は大丈夫?
- 買ってもいいの?買い時は?
配当利回りと知名度で、なんとなく投資先を決めていませんか?
その判断が将来の配当額を大きく左右します。
📉話題性で飛びつき、高値掴み。
💦含み損に耐えきれず損切り。
⬇️そして減配…。
私も同じ失敗を繰り返しました。雰囲気で企業を選び、リスクを見落としたことが原因です。
今では「企業分析・買い時分析・競合比較」を徹底し、保有47銘柄中、44銘柄が含み益です。含み益の合計は905万円(2026年7月時点)。
詳細なプロフィールはこちら
この記事では企業分析・買い時分析・競合比較から、再現性のある配当株投資を示します。
最後まで読むことで、次のことがわかります。
- 配当金も株価も成長する優良企業の見極め方
- 東京海上の投資判断と買い時
- 競合と比較した東京海上の特徴
▼企業分析の結果
| 項目 | 評価 | 内容 |
|---|---|---|
| 業種 | 景気敏感 | 保険業 (損害保険) |
| 売上高 | 長期で増収 | 7兆6,936億円 10年平均5.3%で成長 |
| EPS | 上下しつつ増加 | 18.5円 IFRSへの変更で低く出る |
| ROE | 7.06% | 長らく8%未満 近年は上昇、直近で低下 |
| PBR | 1.81倍 | 過去5年は0.96〜2.84倍 |
| 自己資本比率 | 24.1% | 格付け会社5社ともA格以上 |
| 配当金 | 2020年3月期に減配 | 6期連続増配 |
| 配当性向 | 78.0% | 多くの年は30〜60%台 |
| 配当方針 | 累進的配当 | 原則として減配しない方針 |
2026年10月1日時点
▼買い時分析の結果
配当利回りの推移と日数ヒストグラム
▼ 買い時の基準利回りを調整できます
🔴 機会損失(〜20%)
🟢 買い時(30〜40%)
🔵 高値掴み(50%〜)
🟡 基準以上の期間
分析日数:10年間–日
▼競合比較
| 項目 | 東京海上 | MS&AD | SOMPO |
|---|---|---|---|
| 概要 | 8766 プライム | 8725 プライム | 8630 プライム |
| 売上高 | 長期で増収 | 長期で増収 | 長期で増収 |
| EPS | 上下しつつ増加 | 上下しつつ増加 | 上下しつつ増加 |
| ROE | 7.06% | 8.65% | 13.66% |
| PBR | 1.81倍 | 1.06倍 | 1.11倍 |
| 自己資本比率 | 24.1% | 21.7% | 27.8% |
| 配当金 | 2020年3月期に減配 | 13期連続増配 | 12期連続増配 |
| 配当性向 | 78.0% | 46.6% | 21.4% |
| 配当方針 | 累進的配当 | 累進配当 | 利益成長に合わせて増配 |
2026年10月1日時点
- 競合の分析記事はこちら
【2026年】MS&ADの配当と買い時を分析|13期連続増配と累進配当
東京海上の企業分析
企業分析から東京海上が「配当金も株価も成長する優良企業」か見極めます。
- 企業分析で行う分析の詳細はこちらで解説しています。
東京海上の特徴
東京海上は、東京海上日動を中核に、国内外で保険事業を展開する保険グループです。海外保険・国内損保・国内生保などの事業があります。
🔰損保と生保の違い【ここをタップ👆】
保険会社は、何に備える保険を扱うかで、損害保険(損保)と生命保険(生保)に分かれます。
- 損保:自動車事故や火災などの損害に備える保険。短期の契約が中心で、台風などの自然災害が多い年は保険金の支払いが増え、利益が振れやすい
- 生保:死亡・病気・老後など人の生活に備える保険。長期の契約が中心で、預かった保険料を長く運用するため、金利の影響を受けやすい
配当株投資の目線で、東京海上の強みを3つ紹介します。
🌏海外保険が最大の稼ぎ頭
東京海上は、海外でも保険事業を広げています。海外保険が、グループで最も大きな利益の柱です。
2026年3月期の当期利益は、海外保険が5,027億円。国内損保の2,375億円を上回りました。
北米のフィラデルフィア社・デルファイ社・ピュア社は、そろって過去最高益でした。
💰自社株買いで還元を拡大へ
東京海上は、配当に加えて、自社株買いなどでも株主に還元しています。
自社株買いなどの金額は、2026年3月期が2,400億円。今期(2027年3月期)は4,000億円を予定しています。
自社株買いで株数が減ると、1株あたりの利益が増える方向に働きます。
✂️株式分割で買いやすく
東京海上は2026年10月1日、1株を15株に分割しました。100株を、分割前より少ない金額で買えるようになっています。
あわせて株主優待を新設し、100株から電子マネーを受け取れるようになりました(優待の詳細な内容はQ2)。
2022年10月1日にも1株を3株に分割しています。記事内の数値は、2回の分割後を基準にしています(配当方針の資料画像だけは分割前の金額)。
売上高◎:10年平均5.3%で増収
🔰売上高とは?【ここをタップ👆】
売上高は、企業の成長性を示す指標であり、事業投資および配当金の源泉です。株価および配当金の成長性を判断する上で、安定した売上の成長が重要。
- ◎:長期で連続した綺麗な右肩上がり
- ○:長期で右肩上がり
- ×:成長していないか減少傾向
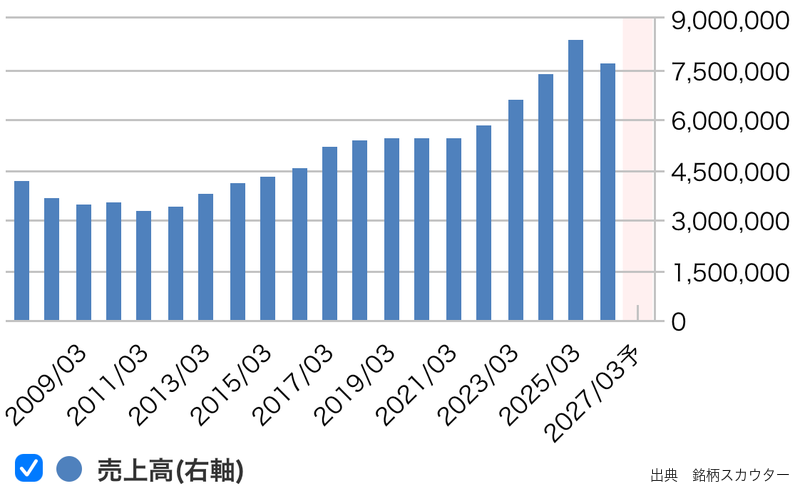
- 売上高 7兆6,936億円(2026年3月期・IFRS)
- 10年平均5.3%で増収(10年前の2016年3月期は4兆5,791億円)
- 2026年3月期から、会計基準が国際会計基準(IFRS)に変更
2025年3月期の8兆4,401億円より低く見えるのは、会計基準が変わったためです。
IFRSでは、売上高にあたる数値を「保険収益」で示します。
EPS◎:上下しつつ増加、今期は29.0円を予想
🔰EPSとは?【ここをタップ👆】
EPS=純利益÷発行済み株式数
1株あたりの利益を示す指標。
企業の使命は、EPSを成長させることです。事業投資などで純利益が下がると、一時的にEPSも下がります。EPSの成長は増配期待につながるため、長期での増加傾向が重要。
- ◎:一時的な上下があっても増加傾向
- ○:横ばいで推移
- △:一時的な落ち込みから回復途上
- ×:減少傾向
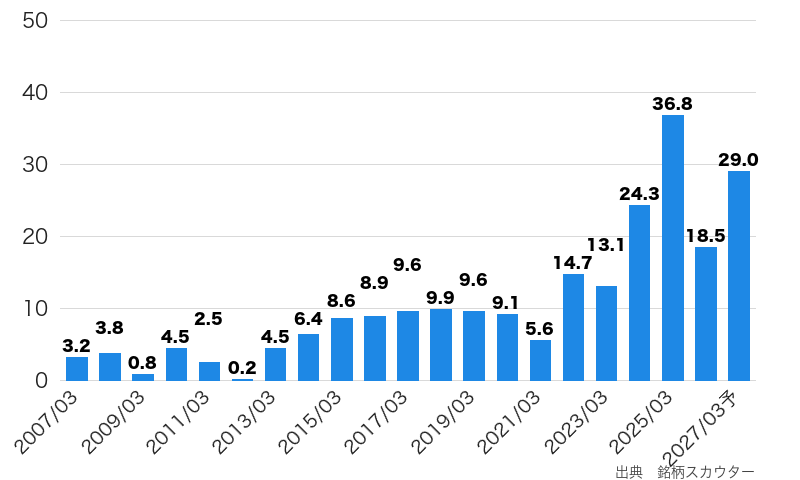
- EPS 18.5円(2026年3月期・IFRS)
- 2021年3月期は、コロナ禍で5.6円に減少
- 今期は29.0円を予想
2025年3月期の36.8円から、18.5円へ大きく下がっています。主な理由は、会計基準がIFRSに変わったことです。
▼IFRSで利益が小さく出る理由
- 政策株式(取引先などの株)を売った利益が、当期利益に入らない。2026年3月期の売却益は6,640億円
- 国内生保の東京海上日動あんしん生命が、金利リスクを管理するための債券の売却損で、2,048億円の赤字
東京海上は、売却益などの一時的な損益を除いた独自の利益「修正純利益」も公表しています。
今期の修正純利益は、9,500億円(前期比8%増)の見込みです。
ROE×:長らく8%未満、近年上昇も直近で低下
🔰ROEとは?【ここをタップ👆】
ROE=純利益÷自己資本×100
自己資本をいかに効率的に使って利益を出しているかを示す指標。
ROEが高いほど「収益性」の高い企業と言え、日本企業のROEは平均的に8〜9%程度となります。一方、自己資本が少ない(=借金過多)ため、ROEが競合よりも高く算出される場合に注意。
- ◎:12%以上
- ○:10%以上
- △:8%以上
- ×:8%未満
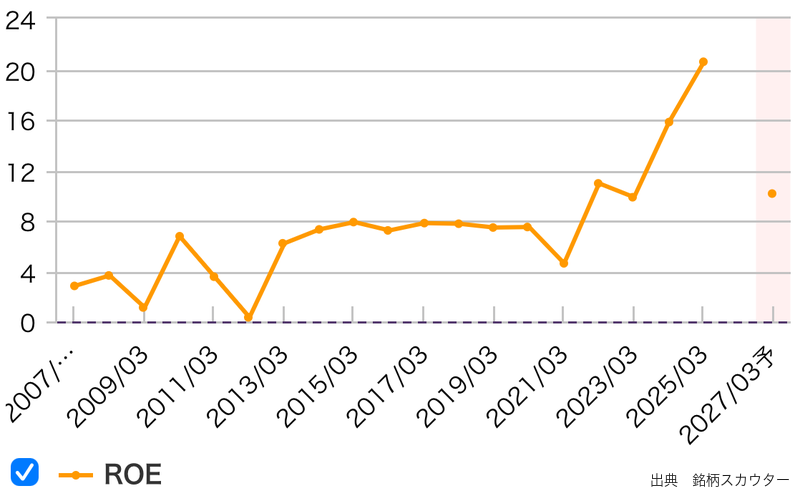
- ROE 7.06%(2026年3月期・IFRS・有価証券報告書)
- 2021年3月期までは8%未満が続き、2025年3月期は20.6%まで上昇
IFRSで当期利益が小さく出ているため、EPSと同じく、ROEが低くなっています。
今後、IFRS基準でも利益を伸ばせるかが注目ポイントです。
PBR△:1.81倍、過去5年は0.96〜2.84倍
🔰PBRとは?【ここをタップ👆】
PBR=株価÷1株あたりの純資産
企業の保有する純資産に対して、株価の割安さを示す指標。
PBR1倍以下は、企業の純資産に対して企業価値が低い状態(例:1万円の入った財布が、1万円以下で売られている状態)。PBRが高い場合でも、企業評価として問題はない。
東証はプライム・スタンダード市場の全上場会社に、資本コストや株価を意識した経営を要請している(日本経済新聞)。そのため、1倍を下回る企業では、企業価値を上げる施策の一つとして増配や自社株買いが行われることがあります。
- ◎:1倍以下
- ○:1倍超〜1.3倍以下
- △:1.3倍超
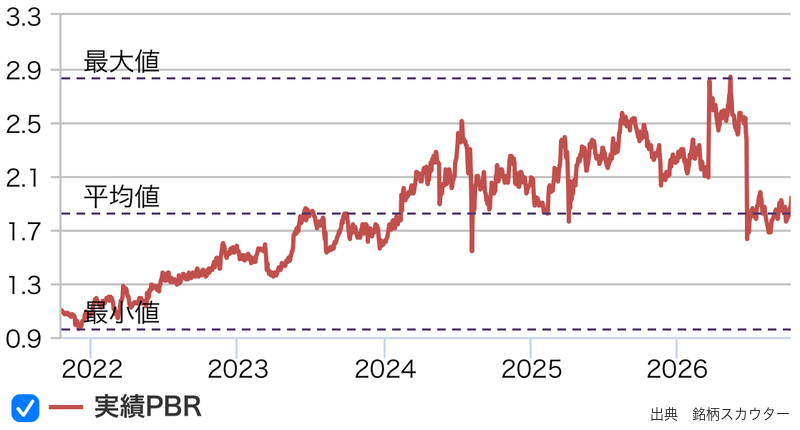
- PBR 1.81倍(2026年10月1日時点)
- 過去5年は0.96〜2.84倍の範囲で推移
- 過去2年は1.63〜2.84倍の範囲
グラフの最新値は1.94倍(2026年10月16日時点)です。表の1.81倍とは、基準日が異なります。
自己資本比率△:24.1%、格付けで補う
🔰自己資本比率とは?【ここをタップ👆】
自己資本比率=自己資本÷総資産×100
企業の「財務健全性」を示す指標。
自己資本比率が高いほど借金が少なく倒産リスクが低いため、不況時でも配当を維持しやすい安定性があります。大規模な事業投資により一時的に借金が多くなることがあるため、傾向も合わせて確認することが重要。
- ◎:60%以上
- ○:30%以上
- △:20%以上
- ×:20%未満
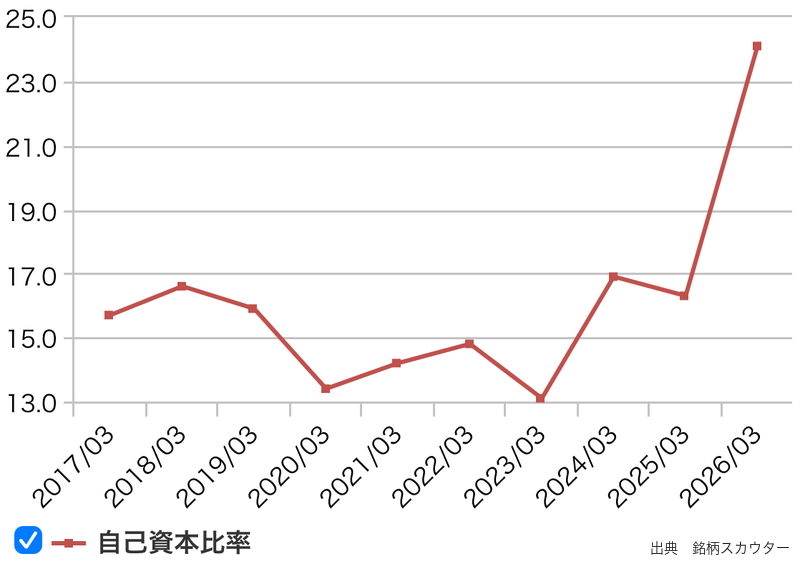
- 自己資本比率 24.1%(2026年3月期・IFRS)
- 2026年3月期の上昇は、IFRSに変わったため
保険会社は、「受け取った保険料の多くを、将来の保険金の支払いに備える準備金として負債」に計上します。
そのため、自己資本比率は低くなる傾向です。
信用格付けで財務を補足
信用格付けは、第三者から見た返済能力の評価です。持株会社の東京海上ホールディングスと、グループの損害保険会社の東京海上日動に付いています。
- 信用格付け(東京海上日動・2026年2月24日時点)
- S&P A+
ムーディーズ Aa3
A.M.Best A++
R&I AA+
JCR AAA
格付け会社5社ともA格以上です。 - 信用格付け(東京海上ホールディングス・同日時点)
- JCR AAA
配当金×:2020年3月期に減配、普通配当は14期連続増配
🔰配当金とは?【ここをタップ👆】
配当金は、配当株投資における最終目標。
長期で安定的に成長している企業を厳選。原則、過去に減配や無配転落をしていない企業を選びます。ただし、世界的な経済ショック(コロナショックなど)により、単年のみ減配している企業は、よく分析して判断します。
- ◎:安定的、連続的な増配傾向
- ○:断続的に長期で増配傾向
- ×:減配または無配の実績がある
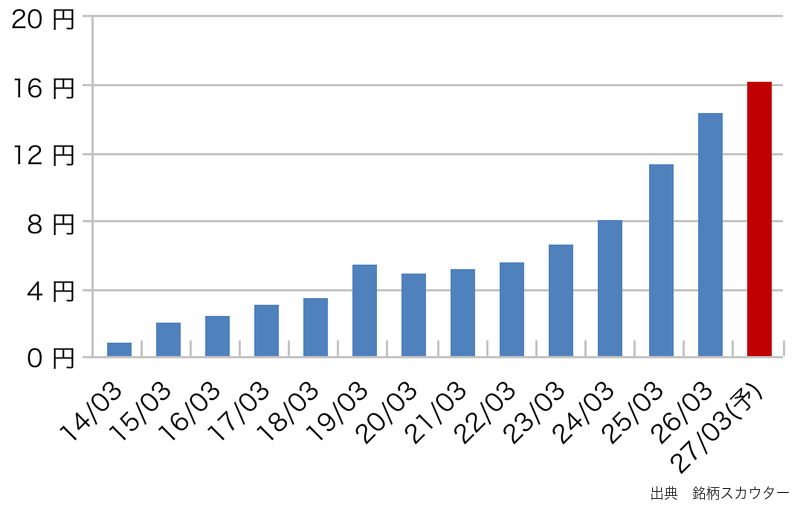
- 配当金 14.53円(2026年3月期)
- 2021年3月期から6期連続増配
- 10年前(2016年3月期)の2.44円から、約6.0倍に成長
2020年3月期は、普通配当に上乗せしていた一時的な配当が減り、合計が5.56円から5.00円に減りました。
一方で、普通配当は4.00円から4.22円に増配。普通配当では、2013年から2026年まで14期連続の増配です。
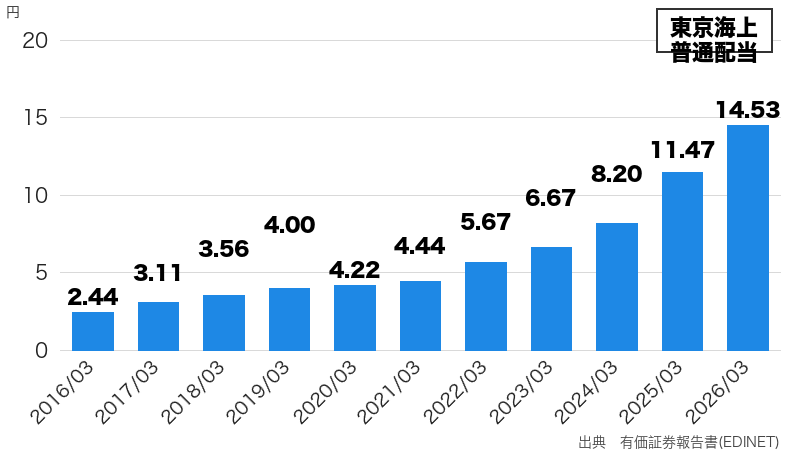
今期の配当は16.34円の予想。今期で、普通配当のみでの「15期連続の増配」を見込んでいます(株主総会資料)。
- 🔍10年平均増配率(CAGR)の計算
- ▼CAGRの計算式
19.53%=(14.53円÷2.44円)(1÷10年)−1
起点は10期前の2016年3月期です。2.44円は、当時の配当110円を2回の株式分割(1:3、1:15)で割り直した値です。
増配率の計算とポートフォリオの運用は、増配率(CAGR)の計算と活用法で解説。
配当性向×:78.0%、IFRSで高く出る
🔰配当性向とは?【ここをタップ👆】
配当性向=配当金の支払い総額÷純利益×100
配当金の継続可能性を示す指標。
減配することなく継続が可能か、増配する余力が残っているかを判断します。配当性向100%で利益の全てを配当金にあてている状態、100%を超えると、利益を超える分を借入金または内部留保から支払っている状態です。
- ◎:30%以下
- ○:30%超〜50%以下
- ×:50%超
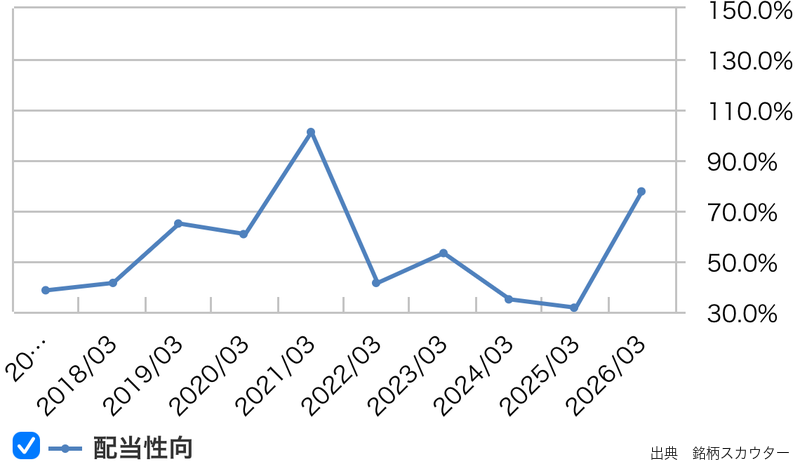
- 配当性向 78.0%(2026年3月期・IFRS)
- 2025年3月期までは、多くの年が30〜60%台で推移
- 2021年3月期は、コロナ禍の減益で約100%
2025年3月期の配当性向約32%から、78.0%へ急上昇しています。
急上昇した理由は、EPSと同じく、会計基準の変更で政策株式の売却益が当期利益に入らなくなったことなどです。
東京海上は、過去数年の平均利益に対して、配当性向50%程度を目安にしています(株主総会の質疑応答)。
配当方針◎:原則として減配しない累進的配当
🔰配当方針とは?【ここをタップ👆】
企業と株主の約束であり、企業の還元姿勢を確認します。IR資料をチェックし、意味のある配当方針を掲げていることが重要です。配当金の維持や成長に関連した方針を評価し、「安定的な配当を継続する」といったお気持ち表明の方針は評価しません。
- ◎:累進配当制度やDOE制度など
- ○:配当性向を目標にしている
- ×:数値目標を伴う方針がない
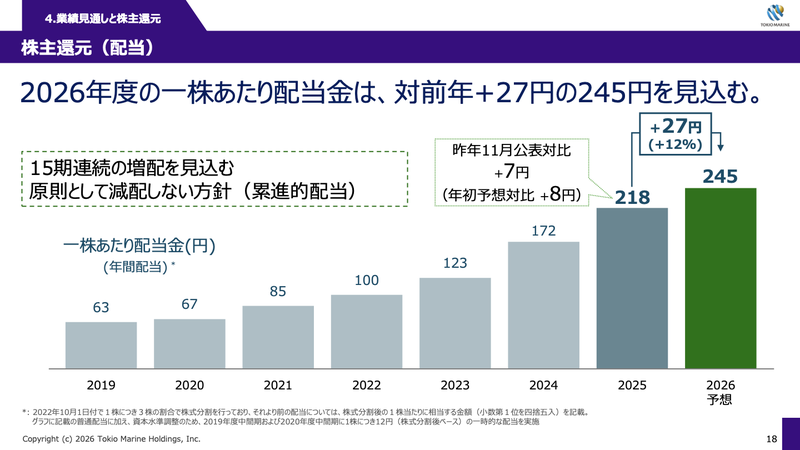
- 原則として減配しない方針(累進的配当)
- 2002年度の設立以来、減配せず累進的な配当を続けてきたと説明
- 有価証券報告書と公式の配当方針ページには「累進」の記載なし
累進配当は、配当を減らさず、維持か増配を続ける方針です。
東京海上は、2025年と2026年の株主総会資料で、「原則として減配しない方針(累進的配当)」と説明しています。
有価証券報告書には「累進」の記載がないため、累進配当を宣言している381社の一覧には、東京海上は入っていません。
総会資料では、普通配当の推移で累進的配当を示しています。
一時的な配当を含む合計では、2020年3月期に減っています(配当金の項目を参照)。
結論、東京海上は監視銘柄
企業分析を確認(タップでひらく)
| 項目 | 評価 | 内容 |
|---|---|---|
| 業種 | 景気敏感 | 保険業 (損害保険) |
| 売上高 | 長期で増収 | 7兆6,936億円 10年平均5.3%で成長 |
| EPS | 上下しつつ増加 | 18.5円 IFRSへの変更で低く出る |
| ROE | 7.06% | 長らく8%未満 近年は上昇、直近で低下 |
| PBR | 1.81倍 | 過去5年は0.96〜2.84倍 |
| 自己資本比率 | 24.1% | 格付け会社5社ともA格以上 |
| 配当金 | 2020年3月期に減配 | 6期連続増配 |
| 配当性向 | 78.0% | 多くの年は30〜60%台 |
| 配当方針 | 累進的配当 | 原則として減配しない方針 |
2026年10月1日時点
企業分析の結論として、東京海上は「監視銘柄」です。
監視銘柄は、基準に届かない項目があり、業績の回復を確認してから投資を検討する銘柄です。
普通配当は14期連続で増配し、配当は10年で約6.0倍になりました。株主総会で、原則として減配しない方針(累進的配当)を説明しています。
配当性向78.0%・ROE7.06%は、会計基準の変更により当期利益が小さくなった結果、前年より悪くなっています。

基本は優良企業です。
ただ、会計基準の変更もあって利益が悪化し、配当性向とROEが悪くなっているのが気になります。
今期以降に利益が改善し、ROE8%以上・配当性向50%以下に戻れば、優良企業への見直しを検討します。
投資する上での注意点
東京海上に投資する上で、注意すべき点は下記があります。
- 会計基準の変更:会計基準が変わったことで、過去と今後のデータを切り分けて分析する必要がある
- 自然災害による利益の振れ:大きな台風や豪雨が続くと、保険金の支払いが増えて利益が減る
- あんしん生命の損失と行政対応:2026年3月期は債券の売却損で2,048億円の赤字。2025年8月には、乗合代理店との関係について、金融庁から報告を求める命令(報告徴求命令)を受けた
監視銘柄でも、狙う水準を決めて備えることは大切です。
次に、過去10年の配当利回りから、東京海上の買い時を確認します。
- 優良企業を見つける企業分析は、【銘柄スカウター】で効率的になります。銘柄スカウターの使い方は、下記の記事で解説しています。
【オススメ】使うだけで100万得する!マネックス証券の銘柄スカウター使い方10選
東京海上の買い時分析
高値掴みを避けるため、過去の配当利回りから東京海上の買い時を見極めます。私の行っている2つの分析を解説します。
⏳買い時の分析
10年間の配当利回りをPythonで分析し、「買い時で購入できる日は過去に何日あったか?」を統計的に評価します。
📉暴落時の分析
暴落時における株価の最安値から、市場がパニックに陥っているときの「最大配当利回り」を確認します。
- 銘柄スカウターを使った買い時分析・暴落時分析のやり方は、こちらで詳しく解説しています。
配当利回り3.5%が買い時
過去10年間の配当利回りから、毎日の最大利回りをカウントしてヒストグラムを作成しました。
ヒストグラムの日数割合から、私は下記のタイミングを判断しています。
🟥上位20%以内は「機会損失」❌
🟩30〜40%は「買い時」⭕️
🟦50%以上は「高値掴み」❌
⚠️20〜30%と40〜50%は、分布の偏りを見て判断する中間帯
東京海上における配当利回りの推移とヒストグラムは次になりました。
配当利回りの推移と日数ヒストグラム
▼ 買い時の基準利回りを調整できます
🔴 機会損失(〜20%)
🟢 買い時(30〜40%)
🔵 高値掴み(50%〜)
🟡 基準以上の期間
分析日数:10年間--日
- 配当利回り 4.3% ×
- 購入できた日数:435日
10年間(2,338日)で上位19%の日数
→19%しかないタイミングを待つのは機会損失 - 配当利回り 3.5% ○
- 購入できた日数:763日
10年間(2,338日)で、上位33%の日数
→買い時と判断 - 配当利回り 3.0% ×
- 購入できた日数:1,428日
10年間(2,338日)で、上位61%の日数
→50%以上もあるタイミングは高値掴み
暴落時は配当利回り6.00%まで上昇
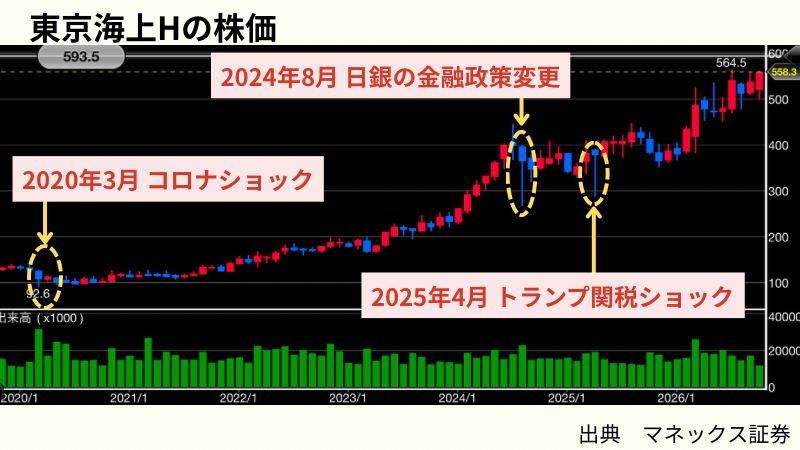
暴落時につけた株価の最安値から、最大利回りを計算します。暴落の基準として、サーキットブレーカーが発動したときの最大利回りを確認します。
- 新型コロナウイルスによるショック
- 最大利回り:6.00%(2020年3月)
- 日銀の金融政策変更によるショック
- 最大利回り:3.04%(2024年8月)
- 米国のトランプ関税によるショック
- 最大利回り:3.95%(2025年4月)
買い時の株価は467円
分析した配当利回りから、東京海上における購入タイミングの株価を計算します。今期(2027年3月期)の予想配当金1株あたり16.34円を使用します。
- 買い時 3.5%
- 配当16.34円、利回り3.5% → 株価467円
- 暴落時の最大利回り 6.00%
- 配当16.34円、利回り6.00% → 株価272円
過去の暴落を参考にすると、最大272円まで下がる可能性があります。
購入を検討するのは、優良企業に見直し、保険業の割合が下がったときです。そのときは、買い時の株価467円以下を目安にします。
株価と配当は、2026年10月1日の株式分割(1株を15株)の後の基準です。
保険業の競合比較
東京海上の競合として、MS&ADホールディングスおよびSOMPOホールディングスを比較します。
配当株投資における保険業の特徴
保険業は、事故や災害などに備える保険を引き受け、受け取った保険料を運用しながら保険金を支払う業種です。国内の損害保険は、東京海上を含む大手3グループが中心です。
- 👍強み
- 自動車や火災などの保険は、暮らしや企業活動に欠かせません。景気が悪くても契約が続きやすく、保険料の収入が安定しやすい業種です。
- ⚠️弱み
- 大きな台風や豪雨が起きると、支払う保険金が増えて利益が大きく減ります。保有する株式や債券の値動き、金利の変化でも利益が振れます。
利益の振れに対して、配当をどう決めているかで各社の差が出ます。
保険業の足切り条件
マネックス証券の銘柄スカウターを使用し、保険業の財務データを確認しました。
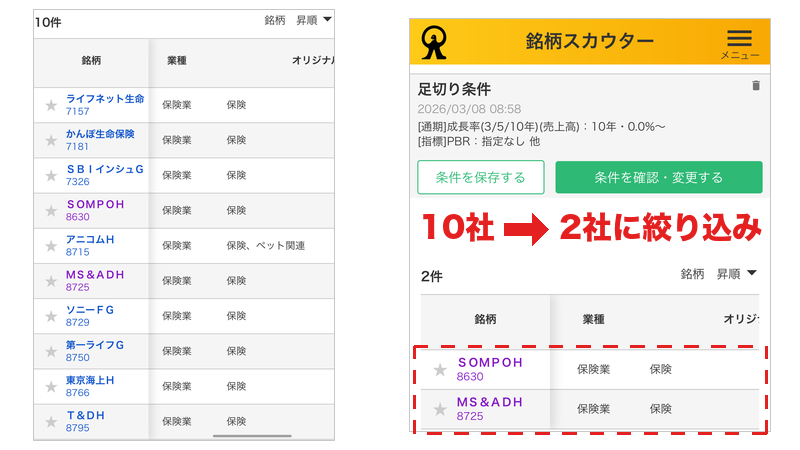
私が設けている足切り条件により、保険業では10社中2社にまで絞り込まれました。東京海上は、この2社に入っていません。
▼足切り条件での東京海上の評価
| 項目 | 合格基準 | 東京海上 |
|---|---|---|
| 収益性 | ROE 8%以上 | 7.06% |
| 財務健全性 | 自己資本比率 20%以上 | 24.1% |
| 配当金の持続性 | 配当性向 50%以下 | 78.0% |
| 最低限のリターン | 予想配当利回り 2%以上 | 3.14% |
| 成長性 | 売上高成長率(10年平均) 0%以上 | 5.3% |
(2026年10月1日時点)
東京海上は5項目中3項目で基準を満たしています(自己資本比率・予想配当利回り・売上高成長率)。配当性向とROEは、基準に届きませんでした。
どちらも、2026年3月期から会計基準がIFRSに変わり、当期利益が小さくなったことが主な理由です。
基準に戻るかは、今期以降の決算で確認が必要です。
この記事では、足切りを通ったMS&ADとSOMPOに、東京海上を加えた3社を比較します。
東京海上・MS&AD・SOMPOを比較
競合比較を確認(タップでひらく)
| 項目 | 東京海上 | MS&AD | SOMPO |
|---|---|---|---|
| 概要 | 8766 プライム | 8725 プライム | 8630 プライム |
| 売上高 | 長期で増収 | 長期で増収 | 長期で増収 |
| EPS | 上下しつつ増加 | 上下しつつ増加 | 上下しつつ増加 |
| ROE | 7.06% | 8.65% | 13.66% |
| PBR | 1.81倍 | 1.06倍 | 1.11倍 |
| 自己資本比率 | 24.1% | 21.7% | 27.8% |
| 配当金 | 2020年3月期に減配 | 13期連続増配 | 12期連続増配 |
| 配当性向 | 78.0% | 46.6% | 21.4% |
| 配当方針 | 累進的配当 | 累進配当 | 利益成長に合わせて増配 |
2026年10月1日時点
その中で配当株投資の観点から3社を比較すると、それぞれの特徴が鮮明に見えてきます。
- 東京海上:普通配当の長い増配実績を重視する人向け
- 東京海上は、普通配当で14期連続の増配が続いています。株主総会では、原則として減配しない方針(累進的配当)を説明しました。10年増配率は19.53%です。
一方、累進的配当は有価証券報告書や公式の配当方針ページに書かれていません。方針が続いているかを、毎年の株主総会資料で確かめる必要があります。 - MS&AD:累進配当で配当の下支えを重視する人向け
- MS&ADは2014年3月期から13期連続で増配し、普通配当と特別配当の合計で累進配当を目指す方針です。
ただし特別配当は2029年度末までの期間限定で、今期は減益を予想しています。特別配当が終わった後、配当金がどのように成長するか見極めが必要です。
【2026年】MS&ADの配当と買い時を分析|13期連続増配と累進配当 - SOMPO:増配の余力を重視する人向け
- SOMPOは2015年3月期から12期連続で増配しています。2026年3月期の配当性向は21.4%と、3社の中では最も低い水準です。
還元は修正連結利益の3年平均の50%が目安で、利益の成長に合わせて増配する方針です。ROEは13.66%で、配当性向の低さとあわせて増配の余地を残しています。
私の保険業銘柄に対するスタンス
私は東京海上を保有していません。
保険業銘柄に対する私のスタンスは、次のとおりです。
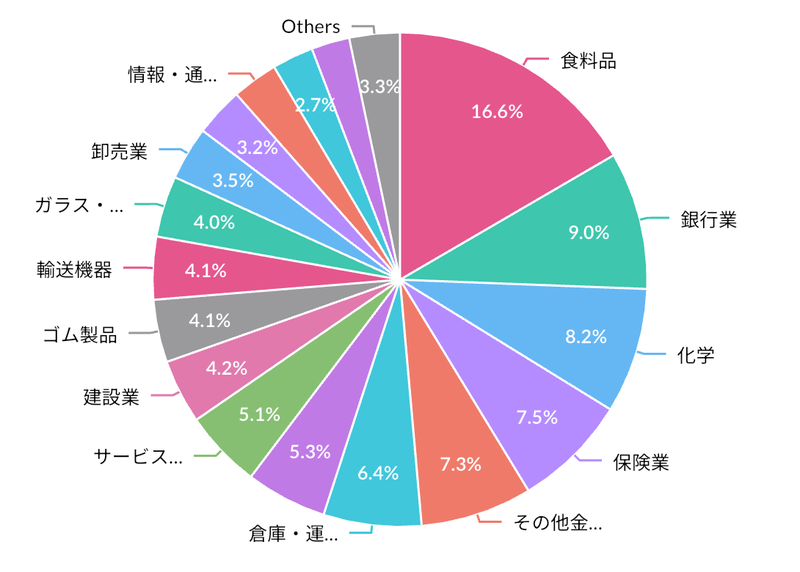
- 保険業はMS&AD(100株)と第一ライフグループ(400株)を保有し、年間配当の7.5%(業種別で4番目)
- ほかの業種より割合が大きいため、保険業は増やさず、入れ替えも考えていない
- ROEが長らく8%未満で、直近で下落しているのが気になる
- 今後、8%以上のROEを続けられるか、配当性向が下がるかが重要
今期(2027年3月期)の予想は、EPS29.0円・配当16.34円です(銘柄スカウター)。
ここから計算した予想配当性向は約56%です。前期の78.0%からは下がりますが、50%を上回る見込みです。
優良企業に見直し、保険業の割合が下がったときに、購入を検討します。
よくある質問
Q1.東京海上の買い時の株価はいくらですか?
A. 過去10年の配当利回りの統計から「配当利回り3.5%以上、株価467円以下」がひとつの目安です。
配当予想が変われば目安も動きます。株価は日々変動するため、閲覧時点の最新株価・配当予想と比較してください。
Q2.東京海上に株主優待はありますか?
A. 新しく始まります。最初の基準日は2027年3月31日で、以降は毎年3月31日です。100株以上を3年以上続けて保有する株主が対象です。
初回は7,500円相当、翌年からは毎年2,500円相当の電子マネーなどがもらえます。
分割前から持っている場合も、分割前の各基準日に100株以上を持っている必要があります。最新の条件は、東京海上の株式分割・株主優待ページで確認してください。
Q3.東京海上の増配は今後も続きますか?
A. 会社は今期、15期連続の増配を見込んでいます。
株主総会資料では、原則として減配しない方針(累進的配当)を説明しています。一時的な配当を含む合計では2020年3月期に減ったため、2021年3月期から6期連続の増配です。
Q4.東京海上の配当性向78%は高すぎませんか?
A. 会計基準がIFRSに変わって当期利益が小さくなり、配当性向が高くなっています。
2025年3月期までは、多くの年が30〜60%台でした。会社は、売却益などを除いた修正純利益の数年平均に対して、50%程度を配当にあてています。
足切りの基準(50%以下)は上回っているため、今期以降の利益の改善を確認したいポイントです。
Q5.東京海上とMS&AD、どちらがいいですか?
A. 普通配当の長い増配実績を重視するなら東京海上、合計額での累進配当を重視するならMS&ADが候補です。
東京海上は普通配当が14期連続で増配しており、株主総会資料で累進的配当を説明しています。MS&ADは13期連続の増配で、普通配当と特別配当の合計で累進配当を目指しています。ただし、特別配当は2029年度末までの期間限定です。
東京海上の投資判断まとめ
今回の分析をまとめます。
【📝投資判断】
東京海上は「監視銘柄」です。
普通配当は14期連続で増配し、会社は原則として減配しない方針(累進的配当)を説明しています。一方、会計基準の変更で当期利益が小さくなり、配当性向78.0%・ROE7.06%は前年より悪くなりました。今期以降、利益の改善を確認したい銘柄です。
【⏳買い時】
配当利回り3.5%以上(株価467円以下)が目安です。
過去10年で上位33%の日数にあたる水準です。2020年3月の暴落時は、利回りが6.00%まで上がりました。買い時の株価は、配当予想が変わると動きます。
【👍魅力的なポイント】
- 普通配当は14期連続の増配で、10年増配率は19.53%
- 株主総会資料で、原則として減配しない方針(累進的配当)を説明
- 海外保険が利益の最大の柱で、北米の3社は過去最高益
【⚠️注意すべきポイント】
- 会計基準の変更で利益が小さくなり、配当性向とROEが悪化
- 台風や豪雨など自然災害の多い年は、保険金の支払いで利益が減る
- あんしん生命は債券の売却損で赤字、金融庁の報告徴求命令も受けた
詳細な企業分析は、難しく感じるかもしれません。しかし、マネックス証券の「銘柄スカウター」を使えば、誰でもスマホ1台10分で優良企業を見つけ出すことができます。
次の優良企業を見つけるのは、あなた自身です。
【オススメ】使うだけで100万得する!マネックス証券の銘柄スカウター使い方10選
- ⚠️当サイトは、情報提供が目的であり特定銘柄を推奨しておりません。投資判断は、自己責任でお願いします。
この記事で参考にした資料
東京海上
- 有価証券報告書|2026年3月期・第24期
- 株主総会資料「東京海上グループの経営戦略」|2026年6月
- 株主総会資料「東京海上グループの経営戦略」|2025年6月
- 株主総会 質疑応答の要旨・事前質問への回答|2026年6月
- 配当方針・株主還元
- 株式分割・株主優待
- 格付情報
MS&AD
SOMPO
- マネックス証券 銘柄スカウター

