広告|サイト内にPRを含みます。

この記事の結論
- MS&ADは「優良企業」
- 買い時は配当利回り4.2%以上
配当170円として、株価4,048円以下
※買い時について、過去10年のデータを使った統計分析から客観的に導き出しています。
- 配当金も株価も成長する優良企業を見つけたい
- MS&ADの13期連続増配は続く?
- 買ってもいいの?買い時は?
配当利回りと知名度で、なんとなく投資先を決めていませんか?
その判断が将来の配当額を大きく左右します。
📉話題性で飛びつき、高値掴み。
💦含み損に耐えきれず損切り。
⬇️そして減配…。
私も同じ失敗を繰り返しました。雰囲気で企業を選び、リスクを見落としたことが原因です。
今では「企業分析・買い時分析・競合比較」を徹底し、保有47銘柄中、44銘柄が含み益です。含み益の合計は905万円(2026年7月時点)。
MS&ADも分析したうえで購入し、2年近く保有しています。
▼私の保有実績(2025年1月〜)
- NISA口座(成長投資枠)、100株
- 取得時の株価:3,285円
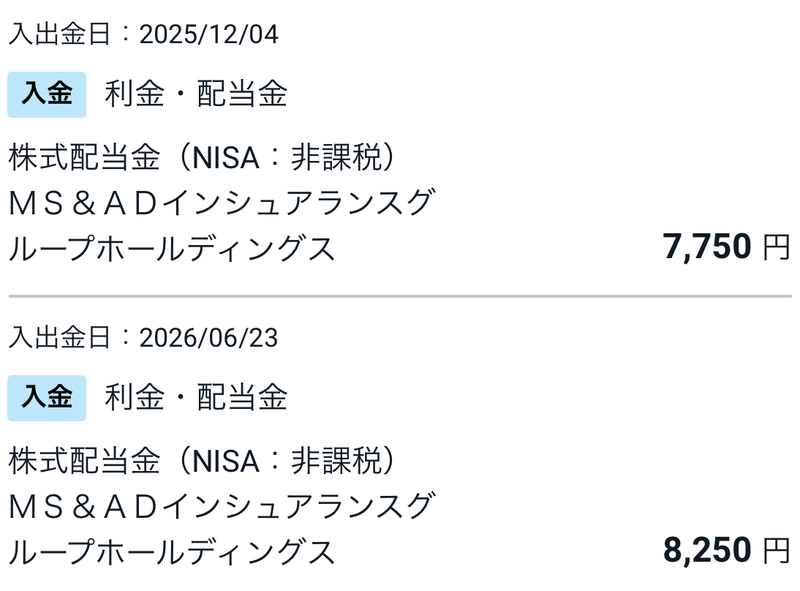
- 配当金(2025年度):手取り16,000円

詳細なプロフィールはこちら
この記事では企業分析・買い時分析・競合比較から、再現性のある配当株投資を示します。
最後まで読むことで、次のことがわかります。
- 配当金も株価も成長する優良企業の見極め方
- MS&ADの投資判断と買い時
- 競合と比較したMS&ADの特徴
▼企業分析の結果
| 項目 | 評価 | 内容 |
|---|---|---|
| 業種 | 景気敏感 | 保険業 (損害保険) |
| 売上高 | 長期で増収 | 6兆4,360億円 10年平均2.5%で成長 |
| EPS | 増加傾向 | 352.5円 10年で約2.8倍 |
| ROE | 8.65% | 2030年度にROE11%以上を目指す |
| PBR | 1.06倍 | 1倍をやや上回る |
| 自己資本比率 | 21.7% | ROAと信用格付けも健全 |
| 配当金 | 13期連続増配 | 160円 10年で約5.3倍 |
| 配当性向 | 46.6% | 年ごとに上下 |
| 配当方針 | 累進配当 | 普通+特別配当で累進配当 |
2026年10月1日時点
▼買い時分析の結果
配当利回りの推移と日数ヒストグラム
▼ 買い時の基準利回りを調整できます
🔴 機会損失(〜20%)
🟢 買い時(30〜40%)
🔵 高値掴み(50%〜)
🟡 基準以上の期間
分析日数:10年間–日
▼競合比較
| 項目 | MS&AD | SOMPO | 東京海上 |
|---|---|---|---|
| 概要 | 8725 プライム | 8630 プライム | 8766 プライム |
| 売上高 | 長期で増収 | 長期で増収 | 長期で増収 |
| EPS | 上下しつつ増加 | 上下しつつ増加 | 上下しつつ増加 |
| ROE | 8.65% | 13.66% | 7.06% |
| PBR | 1.06倍 | 1.11倍 | 1.81倍 |
| 自己資本比率 | 21.7% | 27.8% | 24.1% |
| 配当金 | 13期連続増配 | 12期連続増配 | 6期連続増配 |
| 配当性向 | 46.6% | 21.4% | 78.0% |
| 配当方針 | 累進配当 | 利益成長に合わせて増配 | 利益成長に合わせて増配 |
2026年10月1日時点
MS&ADの企業分析
企業分析からMS&ADが「配当金も株価も成長する優良企業」か見極めます。

企業分析の詳細はこちらで解説しています。
MS&ADの特徴
MS&ADは、三井住友海上とあいおいニッセイ同和損保を中核に、国内外で保険事業を展開する保険グループです。国内損保・国内生保・海外の3つの事業が利益の柱です。
🔰損保と生保の違い【ここをタップ👆】
保険会社は、何に備える保険を扱うかで、損害保険(損保)と生命保険(生保)に分かれます。
- 損保:自動車事故や火災などの損害に備える保険。短期の契約が中心で、台風などの自然災害が多い年は保険金の支払いが増え、利益が振れやすい
- 生保:死亡・病気・老後など人の生活に備える保険。長期の契約が中心で、預かった保険料を長く運用するため、金利の影響を受けやすい
配当株投資の目線で、MS&ADの強みを3つ紹介します。
🌏海外事業が本業の稼ぎ頭
MS&ADは海外でも保険事業を広げており、海外事業がグループで最も大きな稼ぎ頭です。
2026年3月期の本業の利益は、海外事業が2,961億円で、国内損保の1,776億円を上回りました。
2026年3月には米国の保険会社W.R.Berkley社の株式15%の取得を完了し、海外の利益をさらに伸ばす体制を整えています。
💰総還元性向50%で株主に還元
MS&ADは、総還元性向50%を方針にしています。
利益の50%を配当と自社株買いに割り振るため、利益が伸びるほど、株主への還元も増える仕組みです。
2026年3月期の還元では、2,650億円を上限とする自社株買いを決定。
🤝合併で国内損保の効率を高める
グループの三井住友海上とあいおいニッセイ同和損保は、2027年4月1日に合併し、三井住友海上あいおい損害保険になります。
合併で人件費や代理店手数料、物件費などを見直す計画です。
2030年度までに1,500億円規模のコスト削減を見込んでいます。
売上高○:10年平均2.5%で緩やかに増収
🔰売上高とは?【ここをタップ👆】
売上高は、企業の成長性を示す指標であり、事業投資および配当金の源泉です。株価および配当金の成長性を判断する上で、安定した売上の成長が重要。
- ◎:長期で連続した綺麗な右肩上がり
- ○:長期で右肩上がり
- ×:成長していないか減少傾向
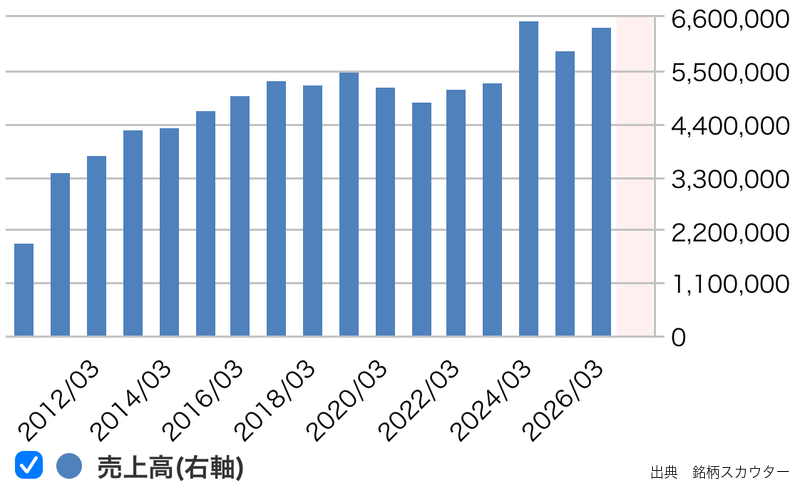
- 売上高 6兆4,360億円(2026年3月期)
- 10年前の5兆130億円から約1.3倍に増加
- 2025年3月期は、前期の6兆5,729億円から5兆9,495億円に減少
2025年3月期の減少は、国際会計基準(IFRS)への移行で売上の範囲が変わったためです。
同じIFRSで比べると、2026年3月期は増収でした。
EPS◎:352.5円で過去最高を更新
🔰EPSとは?【ここをタップ👆】
EPS=純利益÷発行済み株式数
1株あたりの利益を示す指標。
企業の使命は、EPSを成長させることです。事業投資などで純利益が下がると、一時的にEPSも下がります。EPSの成長は増配期待につながるため、長期での増加傾向が重要。
- ◎:一時的な上下があっても増加傾向
- ○:横ばいで推移
- △:一時的な落ち込みから回復途上
- ×:減少傾向
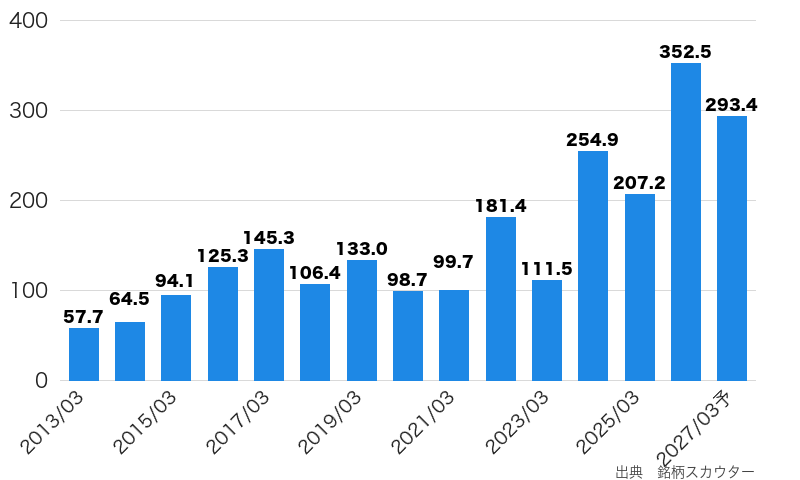
- EPS 352.5円(2026年3月期)
- 10年前の125.3円から約2.8倍に増加
- 今期は293.4円と、▲16.8%の減少を予想
減益の主な理由は、自然災害の損失が平年並みに戻ることと、約790億円の合併関連費用です。
ROE△:8.65%で日本企業の平均並み
🔰ROEとは?【ここをタップ👆】
ROE=純利益÷自己資本×100
自己資本をいかに効率的に使って利益を出しているかを示す指標。
ROEが高いほど「収益性」の高い企業と言え、日本企業のROEは平均的に8〜9%程度となります。一方、自己資本が少ない(=借金過多)ため、ROEが競合よりも高く算出される場合に注意。
- ◎:12%以上
- ○:10%以上
- △:8%以上
- ×:8%未満
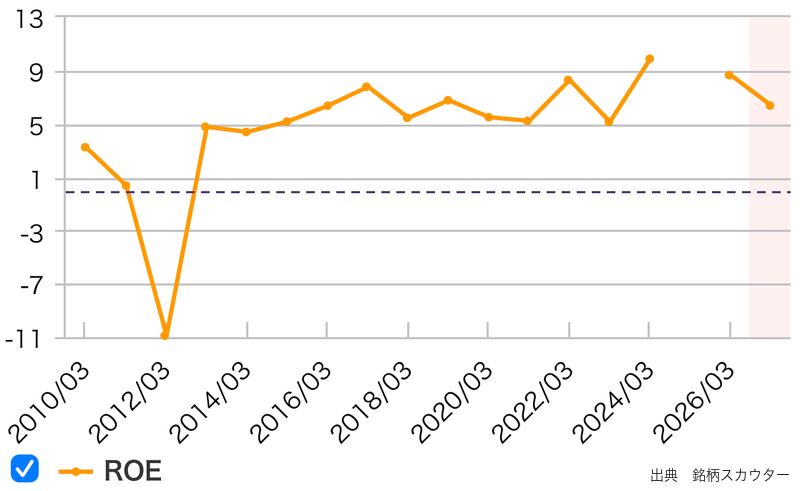
- ROE 8.65%(2026年3月期)
- 今期の目標はROE10%
- 2030年度にはROE11%以上を目指す(政策株式の売却益は除いて計算)
PBR○:1.06倍で純資産をやや上回る評価
🔰PBRとは?【ここをタップ👆】
PBR=株価÷1株あたりの純資産
企業の保有する純資産に対して、株価の割安さを示す指標。
PBR1倍以下は、企業の純資産に対して企業価値が低い状態(例:1万円の入った財布が、1万円以下で売られている状態)。PBRが高い場合でも、企業評価として問題はない。
東証はプライム・スタンダード市場の全上場会社に、資本コストや株価を意識した経営を要請している(日本経済新聞)。そのため、1倍を下回る企業では、企業価値を上げる施策の一つとして増配や自社株買いが行われることがあります。
- ◎:1倍以下
- ○:1倍超〜1.3倍以下
- △:1.3倍超
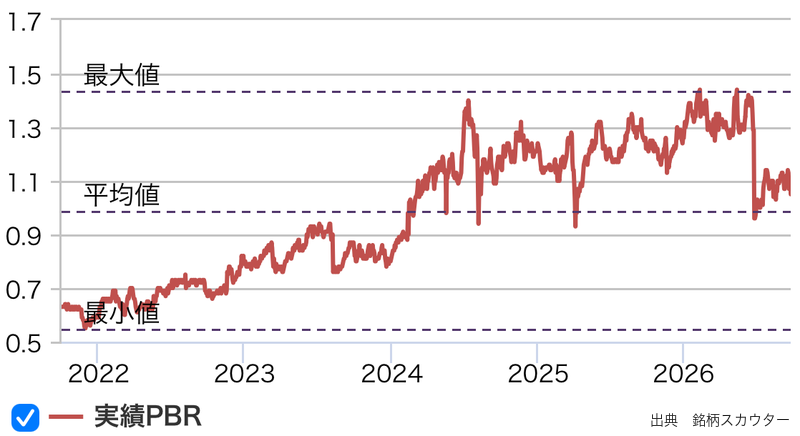
- PBR 1.06倍(2026年10月1日時点)
- 2022年以降は0.55〜1.44倍の範囲で推移
- 2023年までは1倍を下回る水準が続いた
2024年以降は、利益の拡大や増配と重なるように、1倍を上回る水準まで評価が高まりました。
自己資本比率△:21.7%、格付けとROAで補う
🔰自己資本比率とは?【ここをタップ👆】
自己資本比率=自己資本÷総資産×100
企業の「財務健全性」を示す指標。
自己資本比率が高いほど借金が少なく倒産リスクが低いため、不況時でも配当を維持しやすい安定性があります。大規模な事業投資により一時的に借金が多くなることがあるため、傾向も合わせて確認することが重要。
- ◎:60%以上
- ○:30%以上
- △:20%以上
- ×:20%未満
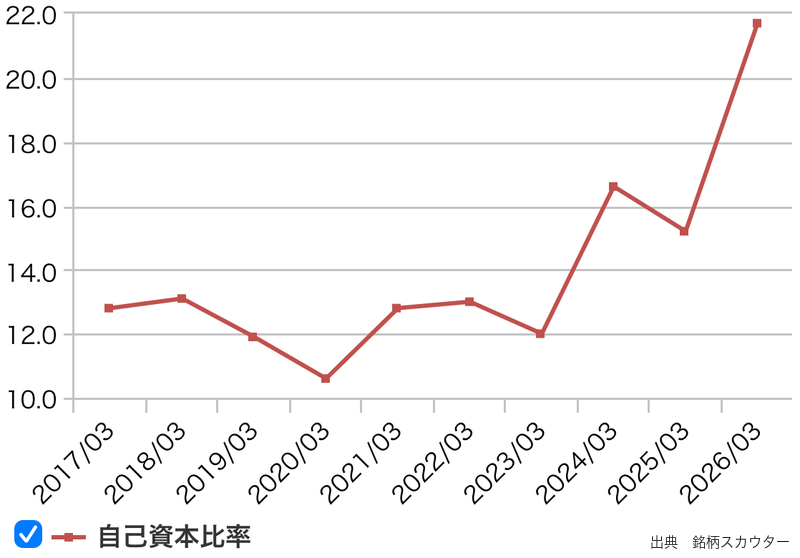
- 自己資本比率 21.7%(2026年3月期)
- 2025年3月期の15.2%(日本基準)から上昇
- 上昇の主因は会計基準の変更
保険会社は、受け取った保険料の多くを、将来の保険金の支払いに備える準備金として負債に計上します。
そのため自己資本比率は低く出やすく、この値だけでは財務の安全性を判断できません。
ROAと信用格付けで財務を補足
- ROA 1.81%(2026年3月期)
- 総資産に対する利益率。健全とされる1.0%を上回る
- 信用格付け(三井住友海上・2026年9月末時点)
- S&P A+
JCR AA+
R&I AA
ムーディーズ A1
格付けは4社ともA格以上です。
配当金◎:13期連続増配、10年で約5.3倍
🔰配当金とは?【ここをタップ👆】
配当金は、配当株投資における最終目標。
長期で安定的に成長している企業を厳選。原則、過去に減配や無配転落をしていない企業を選びます。ただし、世界的な経済ショック(コロナショックなど)により、単年のみ減配している企業は、よく分析して判断します。
- ◎:安定的、連続的な増配傾向
- ○:断続的に長期で増配傾向
- ×:減配または無配の実績がある
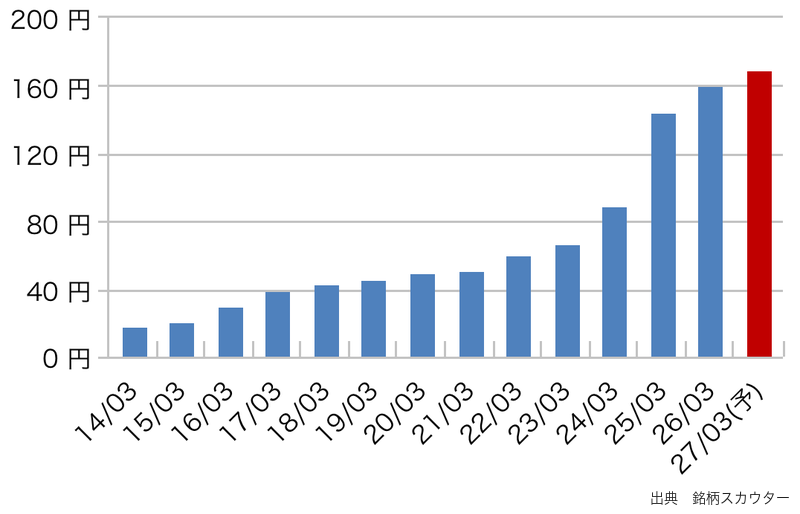
- 配当金 160円(2026年3月期)
- 2025年3月期から、普通配当に特別配当を上乗せ
- 10年前の30円から、約5.3倍に成長
2026年3月期の配当は、普通配当125円と特別配当35円の合計です。
今期は普通配当140円と特別配当30円の計170円を予想。
特別配当は、政策株式の売却期間(2029年度末まで)が対象の期間限定の配当です。
- 🔍10年平均増配率(CAGR)の計算
- ▼CAGRの計算式
18.22%=(160円÷30円)(1÷10年)−1
この増配率は、増配率ランキングの保険業で2位です。
増配率の計算とポートフォリオの運用は、増配率(CAGR)の計算と活用法で解説。
配当性向○:利益が伸びて46.6%に低下
🔰配当性向とは?【ここをタップ👆】
配当性向=配当金の支払い総額÷純利益×100
配当金の継続可能性を示す指標。
減配することなく継続が可能か、増配する余力が残っているかを判断します。配当性向100%で利益の全てを配当金にあてている状態、100%を超えると、利益を超える分を借入金または内部留保から支払っている状態です。
- ◎:30%以下
- ○:30%超〜50%以下
- ×:50%超
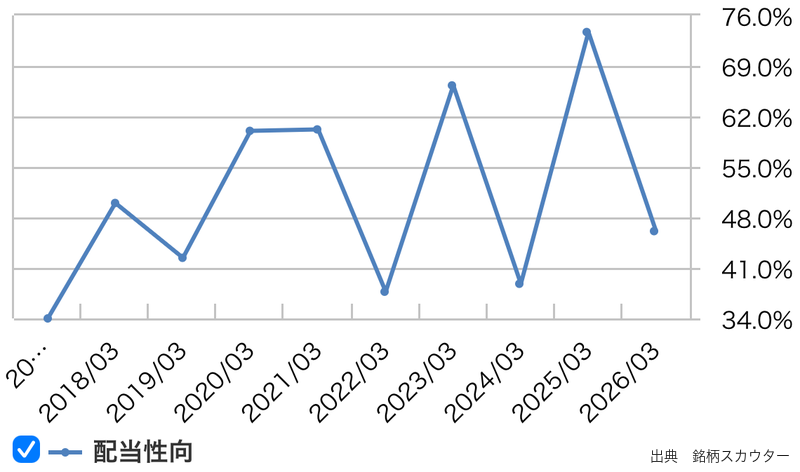
- 配当性向 46.6%(2026年3月期)
- 2025年3月期は約75%と高い水準
- 利益が減った年に上がり、年ごとに上下している
IFRSに移行した2025年3月期以降、配当性向の計算に使う当期利益には、政策株式の売却益が含まれません。
一方、会社は売却益を含む利益を還元の基準にしているため、2025年3月期のように配当性向が高く出る年があります。
配当方針◎:配当金額の合計で累進配当を目指す
🔰配当方針とは?【ここをタップ👆】
企業と株主の約束であり、企業の還元姿勢を確認します。IR資料をチェックし、意味のある配当方針を掲げていることが重要です。配当金の維持や成長に関連した方針を評価し、「安定的な配当を継続する」といったお気持ち表明の方針は評価しません。
- ◎:累進配当制度やDOE制度など
- ○:配当性向を目標にしている
- ×:数値目標を伴う方針がない
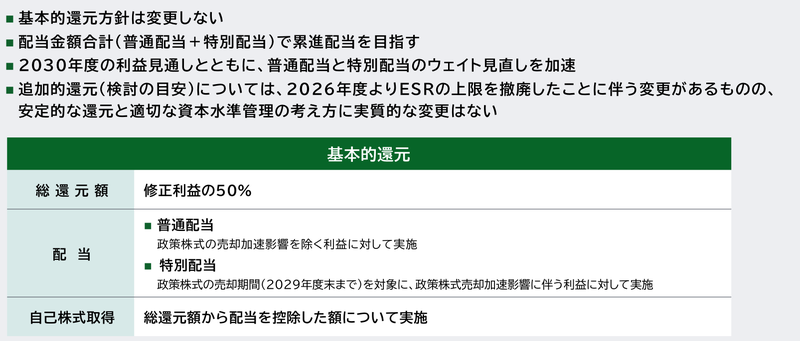
- 普通配当と特別配当の合計で累進配当を目指す
- 総還元性向50%(配当と自社株買い)
- 大規模な自然災害などの減益時は、追加の還元も検討
累進配当は、配当を減らさず、維持か増配を続ける方針です。
会社は普通配当と特別配当の比重の見直しを加速するとしています。特別配当が終わった後も合計を保つには、普通配当の増配が欠かせません。会社は、2030年度に利益8,000億円(政策株式の売却益を除く)を目標にしています。
結論、MS&ADは優良企業
企業分析を確認(タップでひらく)
| 項目 | 評価 | 内容 |
|---|---|---|
| 業種 | 景気敏感 | 保険業 (損害保険) |
| 売上高 | 長期で増収 | 6兆4,360億円 10年平均2.5%で成長 |
| EPS | 増加傾向 | 352.5円 10年で約2.8倍 |
| ROE | 8.65% | 2030年度にROE11%以上を目指す |
| PBR | 1.06倍 | 1倍をやや上回る |
| 自己資本比率 | 21.7% | ROAと信用格付けも健全 |
| 配当金 | 13期連続増配 | 160円 10年で約5.3倍 |
| 配当性向 | 46.6% | 年ごとに上下 |
| 配当方針 | 累進配当 | 普通+特別配当で累進配当 |
2026年10月1日時点
企業分析の結論として、MS&ADは「優良企業」です。
13期連続増配で、配当は10年で約5.3倍に伸びました。普通配当と特別配当の合計で累進配当を目指す方針も掲げています。
投資する上での注意点
MS&ADに投資する上で、注意すべき点は下記があります。
- 特別配当は期間限定:政策株式の売却益と、それにもとづく特別配当は、2029年度末で終わる予定
- 今期は減益予想:自然災害の損失の平年化と合併関連費用で、EPSは▲16.8%の見通し
- 自然災害による利益の振れ:大きな台風や豪雨が続くと、保険金の支払いが増えて利益が減る
配当の下支えは厚い一方、利益は自然災害や一時的な費用で振れます。だからこそ、どの株価で買うかが大切です。過去10年の配当利回りから買い時を見ていきます。
- 優良企業を見つける企業分析は、【銘柄スカウター】で効率的になります。銘柄スカウターの使い方は、下記の記事で解説しています。
【オススメ】使うだけで100万得する!マネックス証券の銘柄スカウター使い方10選
MS&ADの買い時分析
高値掴みを避けるため、過去の配当利回りからMS&ADの買い時を見極めます。私の行っている2つの分析を解説します。
⏳買い時の分析
10年間の配当利回りをPythonで分析し、「買い時で購入できる日は過去に何日あったか?」を統計的に評価します。
📉暴落時の分析
暴落時における株価の最安値から、市場がパニックに陥っているときの「最大配当利回り」を確認します。
- 銘柄スカウターを使った買い時分析・暴落時分析のやり方は、こちらで詳しく解説しています。
配当利回り4.2%が買い時
過去10年間の配当利回りから、毎日の最大利回りをカウントしてヒストグラムを作成しました。
ヒストグラムの日数割合から、私は下記のタイミングを判断しています。
🟥上位20%以内は「機会損失」❌
🟩30〜40%は「買い時」⭕️
🟦50%以上は「高値掴み」❌
⚠️20〜30%と40〜50%は、分布の偏りを見て判断する中間帯
MS&ADにおける配当利回りの推移とヒストグラムは次になりました。
配当利回りの推移と日数ヒストグラム
▼ 買い時の基準利回りを調整できます
🔴 機会損失(〜20%)
🟢 買い時(30〜40%)
🔵 高値掴み(50%〜)
🟡 基準以上の期間
分析日数:10年間--日
- 配当利回り 4.6% ×
- 購入できた日数:442日
10年間(2,339日)で上位19%の日数
→19%しかないタイミングを待つのは機会損失 - 配当利回り 4.2% ○
- 購入できた日数:841日
10年間(2,339日)で、上位36%の日数
→買い時と判断 - 配当利回り 3.9% ×
- 購入できた日数:1,275日
10年間(2,339日)で、上位55%の日数
→50%以上もあるタイミングは高値掴み
暴落時は配当利回り5.80%まで上昇
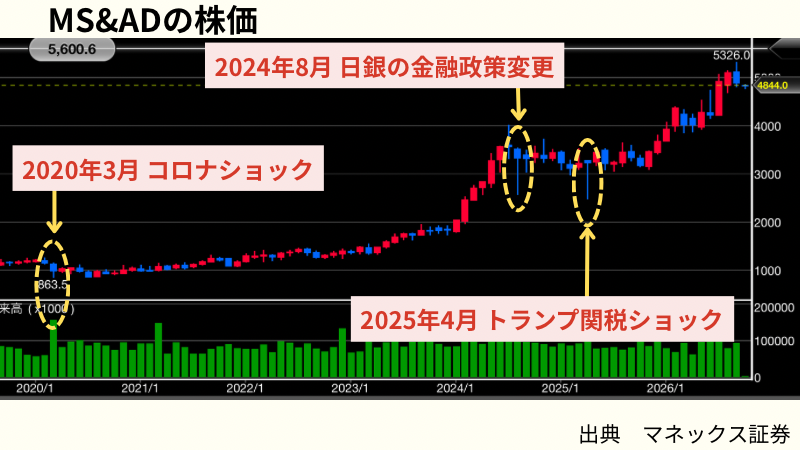
暴落時につけた株価の最安値から、最大利回りを計算します。暴落の基準として、サーキットブレーカーが発動したときの最大利回りを確認します。
- 新型コロナウイルスによるショック
- 最大利回り:5.40%(2020年3月)
- 日銀の金融政策変更によるショック
- 最大利回り:3.47%(2024年8月)
- 米国のトランプ関税によるショック
- 最大利回り:5.80%(2025年4月)
買い時の株価は4,048円
分析した配当利回りから、MS&ADにおける購入タイミングの株価を計算します。今期(2027年3月期)の予想配当金1株あたり170円を使用します。
- 買い時 4.2%
- 配当170円、利回り4.2%
→株価4,048円 - 暴落時の最大利回り 5.80%
- 配当170円、利回り5.80%
→株価2,931円
これから購入する場合は、買い時の株価4,048円以下がひとつの目安です。
保険業の競合比較
MS&ADの競合として、SOMPOホールディングスおよび東京海上ホールディングスを比較します。
配当株投資における保険業の特徴
保険業は、事故や災害などに備える保険を引き受け、受け取った保険料を運用しながら保険金を支払う業種です。国内の損害保険は、MS&ADを含む大手3グループが中心です。
- 👍強み
- 自動車や火災などの保険は、暮らしや企業活動に欠かせません。景気が悪くても契約が続きやすく、保険料の収入が安定しやすい業種です。
- ⚠️弱み
- 大きな台風や豪雨が起きると、支払う保険金が増えて利益が大きく減ります。保有する株式や債券の値動き、金利の変化でも利益が振れます。
利益の振れに対して、配当をどう決めているかで各社の差が出ます。
保険業の足切り条件
マネックス証券の銘柄スカウターを使用し、保険業の財務データを確認しました。
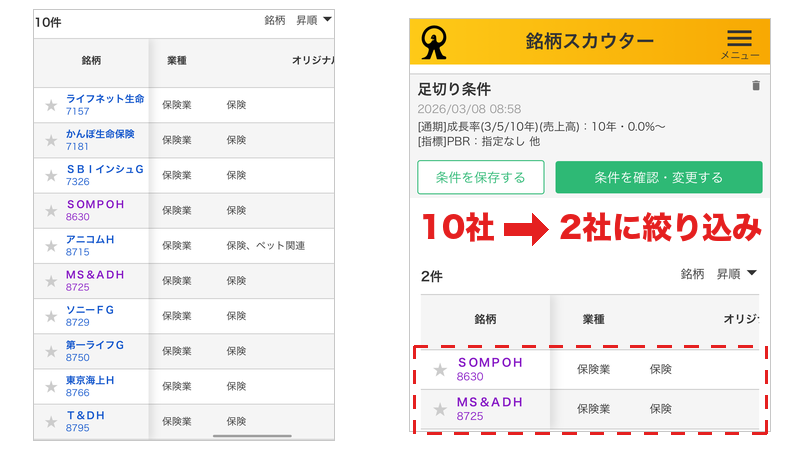
私が設けている足切り条件により、保険業では10社中2社にまで絞り込まれました。MS&ADはその中の1社です。
▼足切り条件でのMS&ADの評価
| 項目 | 合格基準 | MS&AD |
|---|---|---|
| 収益性 | ROE 8%以上 | 8.65% |
| 財務健全性 | 自己資本比率 20%以上 | 21.7% |
| 配当金の持続性 | 配当性向 50%以下 | 46.6% |
| 最低限のリターン | 予想配当利回り 2%以上 | 3.48% |
| 成長性 | 売上高成長率(10年平均) 0%以上 | 2.5% |
(2026年10月1日時点)
比較するSOMPOと東京海上のうち、東京海上は配当性向が基準を上回ったため、足切りを通っていません。この記事では、同じ国内の大手損保として比較します。
MS&AD・SOMPO・東京海上を比較
競合比較を確認(タップでひらく)
| 項目 | MS&AD | SOMPO | 東京海上 |
|---|---|---|---|
| 概要 | 8725 プライム | 8630 プライム | 8766 プライム |
| 売上高 | 長期で増収 | 長期で増収 | 長期で増収 |
| EPS | 上下しつつ増加 | 上下しつつ増加 | 上下しつつ増加 |
| ROE | 8.65% | 13.66% | 7.06% |
| PBR | 1.06倍 | 1.11倍 | 1.81倍 |
| 自己資本比率 | 21.7% | 27.8% | 24.1% |
| 配当金 | 13期連続増配 | 12期連続増配 | 6期連続増配 |
| 配当性向 | 46.6% | 21.4% | 78.0% |
| 配当方針 | 累進配当 | 利益成長に合わせて増配 | 利益成長に合わせて増配 |
2026年10月1日時点
その中で配当株投資の観点から3社を比較すると、それぞれの特徴が鮮明に見えてきます。
- MS&AD:累進配当で配当の下支えを重視する人向け
- MS&ADは2014年3月期から13期連続で増配し、普通配当と特別配当の合計で累進配当を目指す方針です。
ただし特別配当は2029年度末までの期間限定で、今期は減益を予想しています。特別配当が終わった後の普通配当の伸びを、決算ごとに確かめられる人に向いています。 - SOMPO:増配の余力を重視する人向け
- SOMPOは2015年3月期から12期連続で増配しています。2026年3月期の配当性向は21.4%と、3社の中では最も低い水準です。
還元は修正連結利益の3年平均の50%が目安で、利益の成長に合わせて増配する方針です。ROEは13.66%で、配当性向の低さとあわせて増配の余地を残しています。 - 東京海上:利益成長に応じた増配に期待する人向け
- 東京海上は、利益成長に応じて配当を持続的に高める方針です。2020年3月期に一時的な配当が減ったため連続増配は6期ですが、普通配当は増配が続いています。
2026年3月期の配当性向は78.0%と高めです。2026年10月1日に1株を15株に分割したため、1株あたりの金額は他社と単純に比べられません。
よくある質問
Q1.配当金はいつ振り込まれる?(権利確定日はいつ?)
A. 「権利確定日は3月末・9月末」となっており、「6月下旬・12月上旬に入金」となります。
配当金を受け取るには、権利確定日の2営業日前に株を保有する必要があります。
Q2.MS&ADの買い時の株価はいくらですか?
A. 過去10年の配当利回りの統計から「配当利回り4.2%以上、株価4,048円以下」がひとつの目安です。
配当予想が変われば目安も動きます。株価は日々変動するため、閲覧時点の最新株価・配当予想と比較してください。
Q3.MS&ADは何株から買えますか?
A. 通常は100株単位ですが、単元未満株(S株など)なら1株から購入できます。
まとまった資金がなくても、少額から積み上げていけます。
Q4.MS&ADはNISAで買えますか?
A. NISAの成長投資枠で購入できます。
売却益は非課税です。配当金も非課税で受け取ることができますが、受取方法を「株式数比例配分方式」に設定する必要があります。
Q5.MS&ADの増配は今後も続きますか?
A. 配当金額の合計で累進配当を目指しており、13期連続で増配しています。
ただし今期は減益を予想しています。特別配当は2029年度末までの期間限定です。
直近10期で減配がなく、非減配株の一覧にも入っています。
Q6.MS&ADの特別配当はいつまで続きますか?
A. 政策株式の売却期間(2029年度末まで)を対象にした、期間限定の配当です。
会社は、普通配当と特別配当の比重の見直しを加速するとしています。
Q7.MS&ADとSOMPO、どちらがいいですか?
A. 配当の下支えを重視するならMS&AD、増配の余力を重視するならSOMPOが候補です。
どちらも私の足切り条件を満たしました。MS&ADは合計額での累進配当を目指す一方、特別配当は期間限定です。SOMPOは2026年3月期の配当性向が低く、利益の成長に合わせて増配する方針です。
MS&ADの投資判断まとめ
今回の分析をまとめます。
【📝投資判断】
MS&ADは「優良企業」です。
13期連続で増配し、配当金額の合計で累進配当を目指しています。ROEは8%台と平均並みですが、私の足切り条件は5項目すべてを満たしました。
【⏳買い時】
配当利回り4.2%以上(株価4,048円以下)が目安です。
過去10年で上位36%の日数にあたる水準です。2025年4月の暴落時は利回りが5.80%まで上がりました。保有中の私は、買い増しの予定はありません。
【👍魅力的なポイント】
- 13期連続の増配で、配当は10年で約5.3倍に成長
- 普通配当と特別配当の合計で、累進配当を目指す方針
- 本業の利益では海外事業が最大の柱で、国内は合併でコスト削減へ
【⚠️注意すべきポイント】
- 特別配当は政策株式の売却益にもとづき、2029年度末までの期間限定
- 自然災害の損失の平年化と合併関連費用で、今期は減益の見通し
- 台風や豪雨など自然災害の多い年は、保険金の支払いで利益が減る
私がMS&ADを保有する理由
競合と比較したとき、業績や指標に大きな優劣は感じませんでした。差があったのは配当方針です。累進配当を掲げているMS&ADを、優先して購入しました。
受け取った配当は、再投資せずに家族との旅行にあてています。
銘柄を選んだ先にある「お金の使い道」まで考えると、投資はもっと楽しくなります。

詳細な企業分析は、難しく感じるかもしれません。しかし、マネックス証券の「銘柄スカウター」を使えば、誰でもスマホ1台10分で優良企業を見つけ出すことができます。
次の優良企業を見つけるのは、あなた自身です。
- ⚠️当サイトは、情報提供が目的であり特定銘柄を推奨しておりません。投資判断は、自己責任でお願いします。
この記事で参考にした資料
MS&AD
SOMPO
東京海上
- マネックス証券 銘柄スカウター

